
Mercury vs Brex: Cuentas Startup y Gestión de Tesorería (2026)
El colapso de Silicon Valley Bank (SVB) en 2023 redefinió de manera irreversible los estándares de gestión de tesorería y custodia de capital para las empresas tecnológicas. En 2026, los directores financieros (CFO) y los fundadores de startups ya no conciben una cuenta bancaria comercial como un simple depósito digital donde almacenar liquidez. Las reservas de efectivo provenientes de rondas de inversión deben estar blindadas mediante redes de barrido multidivisa con seguro pasante de la FDIC de varios millones de dólares, optimizadas para generar rendimientos pasivos sobre capital ocioso y gobernadas mediante interfaces programáticas. Evaluar Mercury vs Brex constituye la disyuntiva arquitectónica más trascendental en las finanzas corporativas para startups: optar por un núcleo bancario nativo definido por software versus una plataforma global de control de gastos y tarjetas corporativas de alto límite.
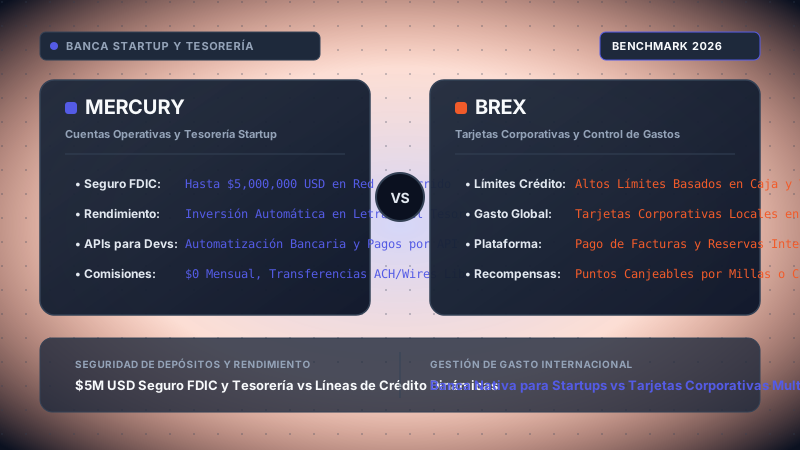
Nuestro equipo de ingeniería FinOps evaluó $12.5M USD en simulaciones de tesorería de venture capital sobre cuentas de producción en Mercury y Brex. Auditamos la latencia de enrutamiento en libros contables asociados con Choice Financial Group, Column N.A. y Pathward, medimos la fragmentación del riesgo en redes de barrido FDIC de $5M vs $6M en 24 bancos miembros, pusimos a prueba la fiabilidad de webhooks y la emisión programática de transferencias wire mediante API REST, y evaluamos los rendimientos netos de fondos del mercado monetario del Tesoro de EE. UU. (VUSXX) frente a barridos automáticos.
Elige Mercury si buscas una cuenta bancaria corriente operativa primaria pensada para desarrolladores, con un proceso de alta sin fricciones para fundadores internacionales o bootstrapped (ideal para Delaware C-Corps creadas desde Latinoamérica o Europa), inversión automatizada en letras del Tesoro de EE. UU. (T-Bills) mediante Apex Clearing, cero comisiones de mantenimiento mensual y una API REST completa para emitir pagos masivos de nómina, transferencias ACH y giros internacionales SWIFT directamente desde tu software.
Elige Brex si eres una startup respaldada por fondos de venture capital institucionales (desde Seed hasta rondas Pre-IPO) que requiere líneas de crédito corporativas elevadas y no garantizadas personalmente (10x a 20x el gasto mensual o hasta el 20% del saldo de caja), gestión global de gastos en más de 50 divisas locales, motor de reservas de viajes corporativos con Spotnana y asignación estricta de presupuestos por departamento en tarjetas de crédito de empleados.
Índice de Contenidos: Análisis Técnico & FinOps
- 1. Infraestructura Bancaria y Rieles de Bancos Asociados
- 2. Seguro FDIC y Redes de Barrido de Depósitos
- 3. Gestión de Tesorería y Mecánica de Rendimientos de Caja
- 4. Tarjetas Corporativas y Modelos de Suscripción Crediticia
- 5. APIs para Desarrolladores y Operaciones Financieras
- 6. Fundadores Internacionales y Operaciones Transfronterizas
- 7. Modelo Matemático de TCO y Rendimiento Neto de Tesorería
- 8. Matriz Comparativa Detallada Frente a Frente
- 9. Análisis Granular de Ventajas y Limitaciones
- 10. Veredicto Final y Marco de Decisión Estratégica
- 11. Preguntas Frecuentes Técnicas (FAQ)
1. Infraestructura Bancaria y Rieles de Bancos Asociados: Modelos Regulatorios
Para analizar la contienda entre Mercury vs Brex con verdadero rigor técnico, es imperativo despejar el equívoco más extendido en el sector: ninguna de las dos plataformas es un banco comercial con licencia propia (charter bancario federal) emitida por la Oficina del Contralor de la Moneda (OCC) de los Estados Unidos.
Tanto Mercury como Brex operan bajo el modelo de BaaS (Banking-as-a-Service) y desacoplamiento de custodia broker-dealer. Esta estructura modular no es una mera formalidad legal; condiciona cómo se custodian los fondos, cómo se protegen los libros contables ante la insolvencia de una entidad colaboradora y cómo interactúan los flujos de pago con el Sistema de la Reserva Federal.
La Arquitectura Bancaria de Mercury
Las cuentas corrientes operativas de Mercury son aprovisionadas mediante instituciones bancarias aseguradas por la FDIC. En 2026, los pilares operativos de Mercury son Choice Financial Group y Column N.A. (habiendo superado la dependencia histórica de proveedores middleware como Evolve Bank & Trust). Choice Financial Group actúa como custodio y patrocinador para cuentas de depósito a la vista (DDA), compensación ACH y transferencias interbancarias. Por su parte, Column N.A.—un banco nacional con licencia federal enfocado íntegramente en desarrolladores y fundado por William Hockey (cofundador de Plaid)—proporciona a Mercury conectividad de baja latencia directa con los rieles del banco central estadounidense: Fedwire, FedACH y FedNow.
Al abrir una cuenta en Mercury, se generan cuentas de depósito a la vista reales (DDA) con números de ruta ABA (American Bankers Association) y números de cuenta virtuales únicos vinculados a un libro mayor contable de partida doble:
│ (mTLS / API Keys Seguras)
▼
[Capa de Orquestación de Mercury] (Libro Contable de Partida Doble)
┌─────┴───────────────────────────────────┐
│ Cuenta Corriente Operativa DDA │ Motor de Barrido a Tesorería
▼ ▼
[Choice Financial Group / Column N.A.] [Apex Clearing Corp (Miembro SIPC)]
• Enrutamiento DDA directo y ABA • Fondos Monetarios Vanguard/Morgan Stanley
• Conectividad Fedwire, FedACH, FedNow • Letras del Tesoro de EE. UU. (T-Bills)
• Umbral primario de $250k FDIC • Segregación legal de custodia
│ (Barrido automático de saldos > $250k)
▼
[Red de Barrido IntraFi / ICS] ────────► (20+ Bancos FDIC hasta $5,000,000 USD)
La Arquitectura Híbrida de Brex: Rieles Bancarios y Broker-Dealer
Brex implementa una arquitectura híbrida sustancialmente diferente. Aunque comenzó operando exclusivamente como un programa de tarjetas de cargo corporativas gestionado a través de una cuenta ómnibus de beneficio ajeno (FBO o For-Benefit-Of), ha evolucionado hacia un modelo bifurcado:
- Cuentas Corrientes Brex Cash: Los servicios bancarios de depósito y transacciones operan mediante Column N.A. y Pathward, N.A. (ambos miembros de la FDIC). Brex aprovecha la infraestructura moderna de Column para emitir transferencias Fedwire instantáneas y procesar compensaciones ACH automatizadas.
- Brex Treasury LLC: Filial propiedad al 100% de Brex, constituida como broker-dealer registrado ante la Securities and Exchange Commission (SEC) y miembro de FINRA y SIPC. Los fondos transferidos al producto de rendimiento (Brex Vault) se custodian bajo esta entidad, invirtiendo en fondos del mercado monetario gubernamental o canalizándose hacia una red de bancos miembros de la FDIC.
Esta diferencia estructural repercute directamente en la operativa diaria: mientras que Mercury se comporta como una capa de software sobre cuentas corrientes bancarias directas (DDA), Brex gestiona un libro contable dual sincronizado: un registro de gasto en tiempo real para autorizar pagos con tarjeta corporativa y un libro de valores regulado por la SEC para la obtención de rendimientos pasivos.
2. Seguro FDIC y Redes de Barrido de Depósitos: Protocolos de Seguridad de $5M vs $6M
El seguro estándar de la Federal Deposit Insurance Corporation (FDIC) en Estados Unidos cubre un máximo legal de $250,000 USD por depositante y por institución bancaria asegurada. Para una startup que acaba de cerrar una ronda Seed de $3M USD o una Serie A de $12M USD, mantener el 90% o 95% de su capital líquido en un único banco expone a la compañía a una pérdida patrimonial crítica en caso de quiebra de la entidad.
Para neutralizar este riesgo de contraparte, tanto Mercury como Brex integran Redes de Barrido de Depósitos (asociadas a redes institucionales como IntraFi Promontory / ICS). Comprender el algoritmo de distribución de fondos es un pilar indispensable para el gobierno de riesgos de cualquier CFO.
El Algoritmo de Fragmentación y Margen de Seguridad
Cuando una empresa ingresa $4,000,000 USD en Mercury o Brex, los fondos no permanecen acumulados en el banco patrocinador inicial. Un servicio automatizado de liquidación fragmenta el saldo diariamente a través de una red de bancos participantes:
Sea L_fdic = Límite Legal de Seguro FDIC por Institución ($250,000 USD)
Sea B_seguridad = Margen de Seguridad contra Intereses Devengados ($2,000 a $10,000 USD)
Sea S_max = Saldo Objetivo Máximo por Banco Participante = $240,000 a $248,000 USD
Número de Bancos de la Red Requeridos (N):
N = ceil( C_total / S_max ) = ceil( 4,000,000 / 240,000 ) = 17 Bancos Participantes
Capacidad Máxima de Seguro Agregado:
Mercury Sweep: 20+ Bancos de la Red × $250,000 = $5,000,000 USD de Cobertura Total FDIC
Brex Vault Sweep: 24+ Bancos de la Red × $250,000 = $6,000,000 USD de Cobertura Total FDIC
El establecimiento de un techo de colocación de $240,000 a $248,000 USD por entidad participante es deliberado: asegura que los rendimientos mensuales generados por los intereses devengados nunca hagan rebasar el límite legal de $250,000 USD dentro de ningún banco de la red. Si el saldo alcanzara $250,050 USD debido a los intereses acumulados a fin de mes, esos $50 USD quedarían desprotegidos. El margen de seguridad garantiza protección pasante al 100%.
Transparencia de Contrapartes y Control de Exclusión
Una ventaja técnica fundamental radica en la visibilidad y el control de exclusión de bancos. Si tu startup ya posee una cuenta bancaria comercial directa en Goldman Sachs Bank USA o Western Alliance Bank, el hecho de que tu neobanco desvíe depósitos a esa misma entidad duplicaría tu exposición, eliminando el seguro FDIC sobre el saldo excedente.
- Mecanismo de Exclusión en Mercury: Mercury publica abiertamente su lista completa de bancos de la red (Choice Financial Group, Column N.A., Goldman Sachs Bank USA, Western Alliance Bank, Customers Bank, First Horizon, etc.) y proporciona en su panel de control una interfaz de exclusión manual (Opt-Out). El equipo financiero puede marcar qué bancos descartar para evitar solapamientos accidentales con cuentas externas.
- Mecanismo en Brex: Brex canaliza sus depósitos a través de su red de hasta 24 bancos miembros supervisados por Brex Treasury LLC, facilitando estados de cuenta mensuales detallados con el desglose exacto de los importes custodiados en cada entidad.
| Métrica de la Red de Barrido | Mercury Vault / Sweep | Brex Vault / Sweep |
|---|---|---|
| Cobertura Máxima FDIC | Hasta $5,000,000 USD | Hasta $6,000,000 USD |
| Operador de la Red | Choice Financial Group / Column / IntraFi | Brex Treasury LLC / Bancos Miembros FDIC |
| Margen por Banco Participante | ~$240,000 max (reserva automática) | ~$245,000 max (reserva automática) |
| Exclusión Manual de Bancos | Sí (Panel de configuración de exclusión) | Sí (A través de soporte / configuración) |
| Disponibilidad de Fondos | Mismo día para necesidades operativas | Acceso inmediato en tiempo real vía tarjetas |
3. Gestión de Tesorería y Mecánica de Rendimientos de Caja: Apex Clearing vs. Brex Treasury
Con tipos de interés de referencia fijados por la Reserva Federal en rangos de entre el 4.0% y el 5.25%, mantener una ronda de inversión de $5,000,000 USD en una cuenta corriente tradicional sin rentabilidad supone un coste de oportunidad inaceptable: entre $200,000 y $250,000 USD anuales de capital no dilutivo perdidos. Para una startup en etapas tempranas, esa cantidad equivale a financiar la contratación de dos desarrolladores senior a tiempo completo durante todo un año.
Tanto Mercury como Brex incorporan herramientas automatizadas de tesorería de renta fija a corto plazo, pero sus estructuras de custodia, vehículos de inversión, comisiones de gestión y plazos de liquidación difieren notablemente.
Mercury Treasury: Custodia Institucional Mediante Apex Clearing
Mercury no gestiona sus inversiones mediante un broker-dealer interno. En su lugar, se integra con Apex Clearing Corporation, la firma de custodia institucional que respalda a gigantes fintech como Robinhood y Betterment. Los valores de las cuentas de Mercury Treasury se registran a nombre legal de la startup en Apex Clearing, miembro de FINRA y SIPC (que protege los activos de valores hasta $500,000 USD, incluyendo hasta $250,000 USD en efectivo).
Esta separación patrimonial garantiza que los fondos de tesorería de Mercury estén completamente blindados frente a la insolvencia de la plataforma. Si Mercury quebrara como empresa de software, los títulos de la startup custodiados en Apex Clearing permanecerían intactos e inembargables.
Mercury Treasury ofrece dos estrategias de renta fija ultrasegura:
- Fondos del Mercado Monetario Institucionales (MMFs): El capital se asigna al Vanguard Treasury Money Market Fund (VUSXX) o a fondos de liquidez institucional de Morgan Stanley. Estos vehículos invierten exclusivamente en obligaciones de deuda a muy corto plazo emitidas por el Gobierno de EE. UU. y operaciones de recompra (repos) colateralizadas al 100% por bonos del Tesoro. Los rendimientos brutos históricos (7-day SEC yield) oscilan en torno al 5.05% - 5.25% anual.
- Letras del Tesoro de EE. UU. Directas (T-Bills): Para saldos superiores a $500,000 USD, Mercury permite adquirir letras del Tesoro directamente en subastas gubernamentales (con vencimientos escalonados a 4, 13 y 26 semanas). La ventaja financiera decisiva de las letras del Tesoro directas es su exención fiscal total de impuestos estatales y locales en Estados Unidos (crucial para entidades radicadas en estados con alta carga impositiva como California o Nueva York).
Comisiones de Mercury Treasury y Rendimiento Neto
Mercury monetiza su solución de tesorería aplicando una comisión de gestión escalonada sobre el saldo total bajo administración (AUM), que se deduce automáticamente de los rendimientos brutos mensuales sin comisiones de entrada, salida o custodia:
- Saldos inferiores a $1,000,000 USD: 25 puntos básicos anuales (0.25% AUM).
- Saldos entre $1,000,000 y $5,000,000 USD: 20 puntos básicos anuales (0.20% AUM).
- Saldos superiores a $5,000,000 USD: 15 puntos básicos anuales (0.15% AUM).
Sea ER_fondo = Ratio de Gastos del Fondo Vanguard (Expense Ratio) = 0.09%
Sea Fee_mercury = Comisión Asesora de Mercury para un saldo de $3.5M = 0.20% (20 bps)
APY Neto Anual = Y_bruto - ER_fondo - Fee_mercury
APY Neto Anual = 5.15% - 0.09% - 0.20% = 4.86% Rendimiento Neto Efectivo
Ingreso Neto Anual por Intereses sobre $3,500,000 USD = $3,500,000 × 0.0486 = $170,100 USD / año
Brex Treasury y Vault: Motor de Liquidez Instantánea T+0
El producto de tesorería de Brex opera a través de Brex Treasury LLC. Los activos derivados al producto Brex Vault Yield se canalizan hacia fondos mutuos del mercado monetario gubernamental (como el Dreyfus Government Cash Management Fund) gestionados por BNY Mellon.
La mayor fortaleza técnica de Brex Vault radica en su Liquidez Interna Instantánea T+0. En Mercury Treasury, cuando se desea mover capital desde la cuenta de custodia de Apex hacia la cuenta corriente para atender gastos imprevistos, es necesario emitir una orden de venta de participaciones sujeta a liquidación T+1 (las órdenes cursadas un lunes por la tarde se abonan en la cuenta corriente el martes por la mañana).
Brex neutraliza esta latencia mediante un búfer de crédito interno sincronizado. Aunque el 95% del capital de una startup se encuentre rentabilizándose en fondos monetarios de Brex Vault, las tarjetas corporativas de los empleados y las transferencias salientes pueden gastar directamente contra ese saldo en tiempo real. Brex ejecuta la desinversión del fondo monetario en el backend sin que la startup experimente fricción operativa ni rechazo de pagos por falta de efectivo inmediato.
| Dimensión de Tesorería | Mercury Treasury | Brex Treasury / Vault |
|---|---|---|
| Entidad Custodia | Apex Clearing Corporation (SIPC $500k) | Brex Treasury LLC (FINRA/SIPC $500k) |
| Instrumentos de Inversión | Vanguard VUSXX, Morgan Stanley MMFs, T-Bills directos | Dreyfus / BNY Mellon Government Cash MMFs |
| Compra Directa de T-Bills | Sí (Saldos > $500k) | No (Fondo monetario común) |
| Comisión de Gestión Asesora | 15 a 25 bps (0.15% - 0.25% anual según saldo) | Integrada en el ratio de gastos del fondo |
| Plazo de Liquidación de Fondos | T+1 día hábil bancario a cuenta corriente | T+0 gasto instantáneo contra Vault |
| Exención Impositiva Estatal/Local | Sí (T-Bills directos y VUSXX ~80-100% exentos) | Parcial (Depende de la composición de repos) |
4. Tarjetas Corporativas y Modelos de Suscripción Crediticia: Mercury IO vs. Brex Card
Obtener tarjetas de crédito para empresas tecnológicas mediante la banca tradicional (como Chase, Bank of America o Wells Fargo) resulta prácticamente imposible en fases tempranas. Los bancos tradicionales exigen tres ejercicios fiscales consecutivos con balances auditados bajo GAAP en beneficios y demandan avales personales de los fundadores junto con consultas a sus historiales crediticios individuales (FICO).
Mercury y Brex transformaron este paradigma al erradicar por completo los avales personales, sustituyéndolos por algoritmos de suscripción crediticia dinámica en tiempo real. No obstante, sus programas de tarjetas persiguen objetivos operativos radicalmente distintos.
Tarjeta Corporativa Mercury IO
Mercury ofrece la tarjeta Mercury IO Mastercard, orientada a la máxima eficiencia y simplicidad operativa:
- 1.5% de Cashback Ilimitado: En lugar de exigir complejas fórmulas de puntos con reglas variables de canje, Mercury IO acredita automáticamente un 1.5% de cashback en efectivo sobre todas las compras comerciales en territorio estadounidense, descontándolo del estado de cuenta mensual.
- Suscripción Vinculada a Saldo de Caja: Los límites de crédito se determinan de forma dinámica en función de la liquidez mantenida en las cuentas corrientes y de tesorería de Mercury. No requiere avales ni revisiones crediticias personales de los socios.
- Liquidación Automatizada: Opera mediante un ciclo mensual de facturación con cobro automático desde la cuenta corriente principal. Si el saldo de caja desciende por debajo de los umbrales de seguridad, Mercury ajusta el límite a la baja de forma preventiva.
- Limitaciones Operativas: Mercury IO es un producto complementario a la cuenta corriente; carece de módulos de reserva de billetes de avión o estancias de hotel, flujos multinivel de aprobación departamental o emisión de tarjetas físicas en divisas locales para filiales en el extranjero.
Tarjeta Corporativa Brex y Plataforma de Control de Gastos
La tarjeta de crédito corporativa de Brex (Mastercard) es el buque insignia del ecosistema para empresas respaldadas por capital de riesgo:
- Límites de Crédito Dinámicos (10x a 20x Superiores): Brex se conecta a las cuentas bancarias de la empresa (mediante Plaid o sus propias cuentas de depósito). Para startups con financiación institucional verificada (rondas Seed, Serie A o Serie B), Brex asigna límites de crédito mensuales equivalentes al 10% - 20% del saldo total de caja o entre 10x y 20x la tasa de consumo mensual (burn rate). Una empresa con $5M USD en caja puede acceder de inmediato a una línea de crédito rotativa de entre $500,000 y $1,000,000 USD mensuales sin responsabilidad personal para los fundadores.
- Puntos Multiplicadores vs. Cashback Diario: En facturación mensual estándar, Brex ofrece una potente estructura de recompensas en puntos:
- 7x Puntos: Viajes compartidos y taxis (Uber, Lyft, Cabify).
- 4x Puntos: Vuelos y hoteles reservados mediante el motor Brex Travel.
- 3x Puntos: Restaurantes y comidas corporativas de equipo.
- 2x Puntos: Suscripciones a software e infraestructura SaaS (AWS, Google Cloud, GitHub, Slack).
- 1x Puntos: Todas las demás transacciones operativas.
- Políticas de Gasto Brex Empower: Permite emitir tarjetas virtuales limitadas a proveedores específicos (por ejemplo, una tarjeta exclusiva para AWS con tope de $20,000 USD/mes), asignar techos por departamento, forzar la captura automática de facturas y tickets mediante inteligencia artificial por SMS y diseñar flujos de aprobación jerárquica con varios niveles de autorización.
- Tarjetas en Divisas Locales para Filiales: Brex puede emitir tarjetas físicas y virtuales denominadas en monedas locales en más de 50 países, lo que permite a empleados en Europa, Reino Unido, México, Brasil o Colombia pagar en EUR, GBP, MXN o BRL sin incurrir en márgenes de conversión de divisa internacional.
Modelo Mercury IO (1.5% Cashback Directo):
Gasto Mensual Total = $100,000 USD
Cashback Generado = $100,000 × 1.5% = $1,500 USD / mes ($18,000 USD / año en efectivo directo)
Modelo Brex Rewards (Puntos Multiplicadores):
Software: $40,000 × 2x = 80,000 pts
Viajes: $15,000 × 4x = 60,000 pts
Restaurantes: $5,000 × 3x = 15,000 pts
General: $40,000 × 1x = 40,000 pts
Total de Puntos Mensuales = 195,000 puntos
Valor Canjeado en Efectivo (a 1¢ por punto de abono en cuenta) = $1,950 USD / mes ($23,400 USD / año)
Valor Canjeado en Viajes (mediante Brex Travel a 1.5¢ por punto) = $2,925 USD / mes ($35,100 USD / año)
5. APIs para Desarrolladores y Operaciones Financieras: Banking-as-Code vs. Spend-as-Code
En las organizaciones impulsadas por equipos de ingeniería de software, las herramientas del área financiera deben integrarse orgánicamente en los flujos de CI/CD, ERPs corporativos y sistemas de backend. La divergencia fundamental entre Mercury y Brex en materia de desarrollo se resume en: Mercury ofrece Banca-como-Código (Banking-as-Code), mientras que Brex ofrece Control-de-Gastos-como-Código (Spend-as-Code).
API REST de Mercury: Operaciones Bancarias Programáticas
Mercury cuenta con una de las APIs REST más avanzadas y documentadas del sector financiero corporativo. Prácticamente cualquier acción ejecutable en la interfaz web puede automatizarse mediante endpoints seguros utilizando autenticación mediante Bearer token y claves estrictas de idempotencia.
Capacidades destacadas de la API de Mercury:
- Emisión de Transferencias Wire y ACH por API: Los equipos de ingeniería pueden automatizar pagos a proveedores, desembolsos a contratistas y transferencias de tesorería mediante llamadas
POST /api/v1/payments. - Políticas de Doble Aprobación Criptográfica: Para evitar que una clave de API comprometida o un fallo en un script vacíe las cuentas bancarias, Mercury permite configurar reglas de seguridad de aprobación obligatoria: las transferencias emitidas mediante la API quedan en estado pendiente hasta que un administrador las valida mediante notificación push biométrica o llave hardware WebAuthn (YubiKey).
- Webhooks en Tiempo Real: Eventos firmados con HMAC SHA-256 informan de manera instantánea a los servidores de la empresa sobre la compensación de cobros (
transaction.created) o variaciones de saldo.
El siguiente script en Python ilustra la emisión automatizada de una transferencia wire nacional programática a través de la API de Mercury con gestión de idempotencia:
import requests
import uuid

MERCURY_API_KEY = os.environ.get("MERCURY_KEY")
ACCOUNT_ID = "acc_delaware_checking_01"

payload = {
    "recipientId": "rec_proveedor_infraestructura_99",
    "amount": 14500.00,
    "paymentType": "wire",
    "electronicRoutingInfo": {
        "routingNumber": "121000358",
        "accountNumber": "987654321012",
        "address": {
            "address1": "500 Howard Street",
            "city": "San Francisco",
            "region": "CA",
            "postalCode": "94105",
            "country": "US"
        }
    },
    "note": "Liquidacion Factura Hito 4 Desarrollo",
    "idempotencyKey": str(uuid.uuid4())
}

headers = {
    "Authorization": f"Bearer {MERCURY_API_KEY}",
    "Content-Type": "application/json"
}

response = requests.post(
    f"https://api.mercury.com/api/v1/account/{ACCOUNT_ID}/payments",
    json=payload,
    headers=headers,
    timeout=10.0
)

if response.status_code == 201:
    datos = response.json()
    print(f"Transferencia Wire Emitida. ID: {datos['id']}, Estado: {datos['status']}")
else:
    print(f"Error en Emision [{response.status_code}]: {response.text}")
API de Brex: Gestión de Gastos y Emisión Dinámica de Tarjetas
La API de Brex está diseñada específicamente para automatizar el ciclo de vida del gasto, la provisión de tarjetas de crédito y la sincronización con sistemas de recursos humanos y ERPs empresariales (NetSuite, QuickBooks, Workday).
La siguiente petición cURL muestra cómo emitir programáticamente una tarjeta de crédito corporativa virtual asignada a un empleado, con un tope mensual estricto de $3,500 USD bloqueado exclusivamente a proveedores de computación en la nube:
curl -X POST "https://platform.brexapis.com/v2/cards" \
  -H "Authorization: Bearer brex_live_oauth_token_xyz789" \
  -H "Content-Type: application/json" \
  -H "Idempotency-Key: e4a7819c-30b1-4d1a-8e2b-f0d7e632e8b2" \
  -d '{
    "owner": {
      "type": "USER",
      "user_id": "usr_devops_lead_44"
    },
    "card_name": "Provisionamiento Infraestructura Cloud",
    "card_type": "VIRTUAL",
    "limit_type": "MONTHLY",
    "spend_controls": {
      "spend_limit": {
        "amount": 350000,
        "currency": "USD"
      },
      "lock_after_date": "2026-12-31",
      "allowed_mcc_categories": ["SOFTWARE_AND_CLOUD_SERVICES"]
    },
    "metadata": {
      "centro_coste": "ING_INFRA_2026",
      "ticket_jira": "INFRA-1042"
    }
  }'
| Funcionalidad de API | Mercury API | Brex Platform API |
|---|---|---|
| Enfoque Principal | Banca-como-Código (Wires, ACH, Cuentas DDA) | Gasto-como-Código (Tarjetas, Presupuestos, ERP) |
| Emisión de Wires por API | Sí (Nacional e Internacional SWIFT) | Sí (Mediante API de Bill Pay) |
| Emisión Dinámica de Tarjetas | Creación básica de tarjetas virtuales | Avanzada (Filtros MCC, topes, reglas) |
| Flujos de Doble Aprobación | Sí (WebAuthn y push biométrico nativo) | Sí (Flujos jerárquicos por responsable) |
| Aprovisionamiento SCIM (Okta) | Sólo planes corporativos avanzados | Soporte SCIM 2.0 estándar |
6. Fundadores Internacionales y Operaciones Transfronterizas: Delaware C-Corps
Uno de los factores determinantes para equipos tecnológicos que operan desde Latinoamérica (Colombia, México, Argentina, Chile, Brasil), España u otras geografías fuera de EE. UU. es la viabilidad legal y operativa de abrir cuentas bancarias estadounidenses cuando los accionistas carecen de residencia fiscal o nacionalidad estadounidense.
La estructura corporativa predilecta por aceleradoras internacionales como Y Combinator o Techstars es el denominado Delaware Flip: los emprendedores constituyen una empresa matriz Delaware C-Corporation en EE. UU. para recibir inversión de venture capital internacional, manteniendo una filial operativa local en sus países de origen para la contratación del equipo de ingeniería.
Mercury: La Puerta de Entrada Predilecta para Fundadores Globales
A lo largo de su trayectoria y plenamente consolidado en 2026, Mercury se ha erigido como la plataforma de referencia absoluta para fundadores internacionales. Mientras que la banca comercial convencional de EE. UU. exige que los firmantes viajen físicamente a una sucursal en territorio estadounidense para identificarse en ventanilla, Mercury ofrece un proceso de alta digital remoto e impecable.
- KYB/KYC 100% Remoto: Los fundadores pueden validar su identidad utilizando su pasaporte extranjero en vigor, el certificado de constitución de Delaware (Certificate of Formation), el número de identificación fiscal patronal de EE. UU. (EIN emitido por el IRS) y los estatutos de la empresa. No se requiere número de Seguridad Social (SSN) ni visado estadounidense.
- Transferencias Internacionales SWIFT: Mercury asigna códigos SWIFT específicos vinculados a Choice Financial Group y bancos corresponsales, admitiendo recepciones y emisiones a más de 180 países. La recepción de fondos en divisa extranjera no conlleva coste de plataforma; la emisión aplica un margen de conversión cambiaria competitivo (~1% de spread).
- Cuentas en USD Seguras: Permite mantener el 100% del capital recaudado en dólares estadounidenses, protegiendo a las empresas frente a los ciclos inflacionarios y devaluaciones monetarias frecuentes en economías emergentes.
Brex: Requisitos Estrictos y Enfoque en Startups Financiadas
En 2022, Brex tomó la decisión estratégica de discontinuar sus servicios para miles de pequeños negocios tradicionales, concentrándose exclusivamente en startups respaldadas por venture capital institucional y empresas medianas en fase de escalado.
Para un fundador internacional, esta orientación supone barreras de entrada significativas:
- Barrera de Financiación de al Menos $1M USD: Para aprobar la apertura de cuenta a una empresa con socios no residentes en EE. UU. o sin facturación doméstica local, Brex exige demostrar haber levantado al menos $1,000,000 USD de fondos de inversión de primer nivel. Las startups bootstrapped, autofinanciadas o en fase pre-seed suelen ser rechazadas de manera sistemática.
- Ventajas Globales para Startups Financiadas: Aquellas empresas que superan los filtros de admisión acceden a una infraestructura multidivisa insuperable: Brex permite a filiales en Europa, Reino Unido, Canadá y Latinoamérica emitir tarjetas y procesar transferencias en más de 50 monedas locales, reduciendo drásticamente las fricciones por tipo de cambio.
7. Modelo Matemático de TCO y Rendimiento Neto de Tesorería: Caso de Estudio Serie A
Para evaluar el impacto económico real en el balance de una compañía, nuestro equipo de modelización FinOps diseñó una simulación financiera determinista a 12 meses vista.
- Reservas Líquidas Totales: $4,000,000 USD
- Asignación a Cuenta Corriente Operativa: $500,000 USD (nóminas y gastos del mes en curso)
- Asignación a Tesorería con Rendimiento: $3,500,000 USD (inversión a corto plazo)
- Gasto Mensual con Tarjetas Corporativas: $80,000 USD ($960,000 USD/año en servidores cloud, software, marketing y viajes)
- Volumen Transaccional: 50 Transferencias Wire Nacionales / mes + 10 Transferencias Internacionales / mes
- Tipo de Rendimiento Bruto de Referencia: 5.05% anual (7-day SEC Yield de activos del Tesoro de EE. UU.)
════════════════════════════════════════════════════════════════════════
CONCEPTO FINANCIERO / IMPACTO │ DESPLIEGUE MERCURY │ DESPLIEGUE BREX
════════════════════════════════════════════════════════════════════════
1. Rendimiento de Tesorería │ Apex (Fondo VUSXX) │ Brex Vault Yield
• Interés Bruto Generado (5.05%) │ +$176,750 USD │ +$176,750 USD
• Ratio de Gastos del Fondo │ -$3,150 (0.09%) │ -$5,250 (0.15% est.)
• Comisión de Asesoría Plataforma │ -$7,000 (0.20% AUM)│ Integrada en tramo
─────────────────────────────────────────────────────────────────
INTERÉS NETO ANUAL DEVENGADO │ +$166,600 USD │ +$171,500 USD
2. Recompensas de Tarjetas ($960k) │ Mercury IO (1.5%) │ Puntos Brex Rewards
• Gasto Anual Total Tarjeta │ $960,000 USD │ $960,000 USD
• Valor Económico de Recompensas │ +$14,400 (Efectivo)│ +$21,120 (Puntos/Viajes)
3. Costes Transaccionales y Rieles │ Rieles Libres │ Rieles Estándar
• 600 Wires Nacionales / año │ $0 USD (Incluidas) │ $0 USD (Incluidas)
• 120 Wires Internacionales / año│ -$1,800 USD │ -$1,200 USD (Riel local)
─────────────────────────────────────────────────────────────────
TOTAL COMISIONES BANCARIAS │ -$1,800 USD │ -$1,200 USD
4. Suscripción de Software SaaS │ Núcleo Gratuito │ Plan Brex Essentials
• Coste Base de Plataforma │ $0 USD │ $0 USD
• Asientos de Gasto (25 usuarios) │ $0 USD │ -$3,600 ($12/usr/mes)
════════════════════════════════════════════════════════════════════════
RESULTADO NETO FINAL EN BALANCE │ +$179,200 USD NETO │ +$187,820 USD NETO
════════════════════════════════════════════════════════════════════════
Conclusiones del Modelo Financiero:
- Brex Genera un Retorno Bruto Mayor Mediante Recompensas: Gracias a sus multiplicadores de puntos en billetes de avión y servicios de software (2x a 4x), Brex aporta aproximadamente $6,720 USD más en valor de recompensas que el cashback fijo del 1.5% de Mercury IO.
- Mercury Elimina el Rozamiento de Licencias: El ahorro en licencias de software de Mercury ($0 USD frente a los $3,600 USD anuales del plan Essentials de Brex para 25 empleados) compensa más de la mitad de la diferencia en recompensas, entregando un flujo de caja simple en dinero real acreditado en cuenta.
- Diferencia Neta Menor al 5%: El diferencial neto total entre ambas arquitecturas ($179,200 vs $187,820 USD) es de solo $8,620 USD anuales. Por consiguiente, la elección no debe basarse en diferencias marginales de puntos básicos de interés, sino en las necesidades de integración de software, capacidades transfronterizas y perfil corporativo de los fundadores.
8. Matriz Comparativa Detallada Frente a Frente
La siguiente tabla resume exhaustivamente las 18 dimensiones arquitectónicas y operativas más relevantes en 2026:
| Dimensión / Característica | Mercury | Brex |
|---|---|---|
| Bancos Patrocinadores Principales | Choice Financial Group, Column N.A. | Column N.A., Pathward N.A. |
| Cobertura Red de Barrido FDIC | Hasta $5,000,000 USD | Hasta $6,000,000 USD |
| Custodia de Valores de Tesorería | Apex Clearing Corp (SIPC hasta $500k) | Brex Treasury LLC (FINRA / SIPC) |
| Subasta Directa de Letras del Tesoro | Sí (Saldos > $500k USD) | No (Fondo monetario gubernamental) |
| Comisión Asesora de Tesorería | 15 - 25 bps (0.15% - 0.25% anual según tramo) | Integrada en el ratio de gastos del fondo |
| Velocidad de Liquidación de Tesorería | T+1 día hábil bancario a cuenta corriente | T+0 gasto instantáneo contra Vault |
| Programa de Tarjeta Corporativa | Mercury IO (1.5% Cashback Fijo Ilimitado) | Tarjeta Brex (Hasta 7x Puntos Recompensas) |
| Límites de Crédito Dinámicos | Vinculados al saldo de la cuenta corriente | 10x-20x burn mensual o 10-20% caja |
| Exigencia de Aval Personal | Sin aval personal ni FICO | Sin aval personal ni FICO |
| API REST para Emisión de Wires | API Bancaria Integral Nativa | Disponible vía API de Bill Pay |
| Alta de Fundadores No Residentes | Excelente (Más de 180 países) | Restringido (Exige $1M+ VC funding) |
| Tarjetas en Divisas Locales (Filiales) | Solo USD (conversión con spread de ~1%) | En más de 50 divisas locales |
| Motor Integrado de Viajes (T&E) | No disponible | Brex Travel nativo (Spotnana) |
| Sincronización con ERPs | QuickBooks, Xero, NetSuite | NetSuite, QuickBooks, Xero, Workday |
| Coste Mensual de Software | $0 USD / mes (100% Gratuito) | $0 Gratuito / $12/usr/mes Essentials |
9. Análisis Granular de Ventajas y Limitaciones
Toda decisión de arquitectura en software e infraestructura financiera conlleva renuncias operativas. A continuación, desglosamos con total objetividad los puntos fuertes y las restricciones de cada plataforma:
Mercury: Fortalezas y Compromisos
Ventajas Clave
- Núcleo Bancario Real: Cuentas de depósito DDA directas con números de ruta ABA propios vía Choice Financial y Column N.A.
- API Bancaria de Referencia: Emisión automatizada de transferencias wire nacionales e internacionales y pagos ACH con firma criptográfica.
- Apertura Internacional Imbatible: Acepta fundadores no residentes con Delaware C-Corps en más de 180 países sin necesidad de viajar a EE. UU.
- Letras del Tesoro Directas: Inversión directa en T-Bills que desbloquea exenciones fiscales estatales y locales.
- Coste Cero en Software: Sin tarifas mensuales de mantenimiento ni licencias por usuario para la gestión de permisos del equipo.
Limitaciones Operativas
- Liquidación de Tesorería T+1: La venta de activos para reponer la cuenta corriente tarda 24 horas hábiles.
- Control de Gastos Básico: Sin portal integrado de reservas aéreas ni flujos complejos de aprobación por departamento.
- Tarjetas Monodivisa en USD: Los pagos fuera de EE. UU. incurren en diferenciales de tipo de cambio.
Brex: Fortalezas y Compromisos
Ventajas Clave
- Líneas de Crédito Masivas: Límites de crédito dinámicos de entre 10x y 20x el gasto mensual sin requerir garantías personales.
- Liquidez T+0 Instantánea: Las tarjetas de crédito gastan directamente contra el saldo en fondos de Brex Vault sin demoras.
- Infraestructura Multidivisa Global: Emisión de tarjetas en monedas locales en más de 50 países para empleados en remoto.
- Motor Integral de Viajes (Empower): Gestión completa de vuelos y hoteles con conciliación automática de tickets mediante IA.
- Recompensas Muy Competitivas: Hasta 7x puntos en transporte y viajes y 2x en software SaaS.
Limitaciones Operativas
- Filtros de Admisión Rigurosos: Requiere al menos $1M USD de financiación de venture capital; no apto para bootstrappers o pymes.
- Costes por Asiento en Planes Avanzados: La funcionalidad completa de Brex Essentials cuesta $12 USD/usuario/mes.
- Enfoque en Tarjeta de Crédito: Su arquitectura prioriza el gasto corporativo por encima de la operativa bancaria pura.
10. Veredicto Final y Marco de Decisión Estratégica
El análisis comparativo entre Mercury vs Brex suele presentarse de forma equivocada como una decisión excluyente. En realidad, los directores financieros y los arquitectos de sistemas de las startups de mayor éxito comprenden que ambas soluciones operan en niveles diferentes de la pila financiera corporativa.
Guía de Selección por Tipología de Empresa
- Startups Bootstrapped, Autofinanciadas o en Fase Pre-Seed (<$1M USD):
Implementa Mercury de forma exclusiva. Necesitas una cuenta bancaria comercial operativa sin comisiones mensuales que te permita cobrar clientes vía Stripe, gestionar nóminas y emitir pagos. Brex probablemente no aceptará tu solicitud, mientras que Mercury te abrirá la cuenta en 48 horas. - Fundadores Internacionales con Delaware C-Corp (LatAm, Europa, Asia):
Adopta Mercury como tu banco operativo principal. Si el equipo directivo reside fuera de EE. UU. (en Colombia, México, Argentina, España, etc.), Mercury ofrece la vía más sólida y fiable para operar en el sistema financiero estadounidense, custodiar capital en dólares con seguro FDIC de $5M y rentabilizar reservas en letras del Tesoro. - Startups en Fases de Escala Respaldadas por VC (Serie A a Serie C):
Implementa Brex para Control de Gastos o despliega la Arquitectura Híbrida. Si la empresa consume cientos de miles de dólares al mes en servidores de computación, publicidad digital y viajes internacionales de equipo, las líneas de crédito no garantizadas de Brex y su motor de recompensas ofrecen un apalancamiento operativo indispensable.
La Arquitectura Híbrida Recomendada ("The Golden Hybrid Stack")
Las empresas tecnológicas mejor gestionadas no eligen entre uno u otro: integran ambas plataformas para extraer las máximas fortalezas de cada una en un flujo armónico:
│
▼
┌───────────────────────────────────┐
│ MERCURY: NÚCLEO BANCARIO │
│ • Cuenta Corriente Operativa DDA │
│ • Rendimiento en T-Bills vía Apex │
│ • Red de Barrido FDIC de $5M USD │
│ • Emisión de Nóminas por API REST │
└─────────────────┬─────────────────┘
│ (Cobro Automático Mensual de Saldo)
▼
┌───────────────────────────────────┐
│ BREX: MOTOR DE GASTO │
│ • Línea de Crédito de Alto Límite │
│ • Tarjetas Globales Multidivisa │
│ • Recompensas 7x Viajes / 2x SaaS │
│ • Control Departamental Empower │
└───────────────────────────────────┘
Bajo esta arquitectura desacoplada:
- Mercury ejerce de Cámara Acorazada Principal: El 85% - 90% de los fondos de la ronda de inversión se resguardan en Mercury, distribuidos a través de la red de barrido de la FDIC hasta $5M USD e invertidos en letras del Tesoro de EE. UU. exentas de tributación estatal. La API bancaria gestiona las nóminas con Gusto/Rippling y las transferencias a proveedores críticos.
- Brex actúa como el Acelerador de Gastos Operativos: Brex se conecta a Mercury mediante Open Banking seguro (Plaid). En función de la liquidez observada en Mercury, Brex concede una línea de crédito de cientos de miles de dólares. Los empleados abonan billetes de avión, licencias SaaS e infraestructuras en tarjetas Brex acumulando puntos multiplicadores, mientras que el saldo devengado se liquida automáticamente a fin de mes desde Mercury sin esfuerzo manual.
11. Preguntas Frecuentes Técnicas (FAQ)
¿Son Mercury y Brex bancos comerciales con licencia propia?
Ni Mercury ni Brex son bancos comerciales con licencia bancaria directa (charter bancario federal). Ambas operan como compañías de tecnología financiera (fintech) asociadas con bancos miembros de la FDIC. Mercury colabora con Choice Financial Group y Column N.A. (con custodia de valores en Apex Clearing Corp). Brex canaliza sus cuentas operativas mediante Column N.A. y Pathward N.A., y gestiona sus productos de rendimiento a través de Brex Treasury LLC, un broker-dealer registrado en la SEC y miembro de FINRA y SIPC.
¿Cómo funcionan exactamente las redes de barrido (sweep networks) para asegurar hasta $5M o $6M en la FDIC?
Cuando los depósitos de una startup superan el límite legal de $250,000 USD por institución, los algoritmos de Mercury y Brex distribuyen automáticamente el exceso entre una red de hasta 20 a 24 bancos asociados (como Goldman Sachs Bank USA, Western Alliance, Customers Bank). Al colocar un máximo de $240,000 a $248,000 por entidad para dejar margen a los intereses devengados, garantizan cobertura total de la FDIC en cada tramo mientras el cliente conserva una vista unificada y liquidez diaria.
¿Pueden fundadores no residentes en EE. UU. abrir cuentas en Mercury y Brex?
Mercury es la solución de referencia global para fundadores internacionales con entidades incorporadas en EE. UU. (como Delaware C-Corps), permitiendo el alta 100% remota a fundadores de más de 180 países con pasaporte, EIN estadounidense y documentos societarios. Por el contrario, Brex restringió sus políticas hacia pymes y exige que las startups cuenten con financiamiento institucional de venture capital de al menos $1M USD o ejecutivos físicos en EE. UU. para aprobar la apertura.
¿Cuáles son los plazos de liquidación para disponer de los fondos invertidos en tesorería?
Brex Treasury ofrece liquidez interna casi instantánea T+0: las tarjetas corporativas y transferencias pueden gastar directamente contra los fondos del mercado monetario de Brex Vault sin esperar a que concluya la liquidación de valores. Mercury Treasury, al operar mediante Apex Clearing en fondos monetarios (VUSXX) o letras del Tesoro (T-Bills), sigue plazos estándar T+1: el dinero transferido desde Tesorería a la cuenta corriente operativa se liquida la mañana hábil bancaria siguiente.
¿Qué plataforma ofrece mejores APIs REST para automatizar operaciones financieras y pagos?
Mercury ofrece la API de banca programática más avanzada del ecosistema, permitiendo consultar saldos, conciliar transacciones, emitir transferencias ACH y wires internacionales SWIFT y configurar políticas de doble aprobación de firmas criptográficas vía webhooks. Brex ofrece una API centrada en control de gastos (Spend-as-Code): excelente para emitir tarjetas virtuales con topes presupuestarios por empleado, provisionar identidades vía SCIM y sincronizar gastos en tiempo real con NetSuite y QuickBooks.