Paddle vs Stripe Billing: Comparativa Merchant of Record (2026)
Para fundadores de software como servicio (SaaS), directores de tecnología (CTO) y líderes de FinOps que escalan más allá de sus fronteras locales en 2026, seleccionar los rieles de monetización ya no consiste en comparar porcentajes de comisiones bancarias. La brecha jurídica, operativa y técnica entre operar como tu propio comerciante legal a través de un proveedor de servicios de pago como Stripe Billing frente a transferir la responsabilidad fiscal y contractual a un Merchant of Record (MoR) como Paddle determina tu estructura societaria, tus obligaciones de declaración tributaria en más de 50 países, tu solvencia ante contracargos bancarios, la arquitectura de dunning y el margen neto final de tu empresa.
Nuestro equipo de ingeniería financiera desplegó cargas de facturación multimoneda sintéticas en 42 jurisdicciones, modelando perfiles de ingresos recurrentes anuales (ARR) de 1M $, 5M $ y 10M $. Analizamos la latencia de procesamiento, la fricción de 3D Secure 2.0 (3DS2), las validaciones en tiempo real del VIES europeo para la inversión del sujeto pasivo, el coste del nexo económico en EE. UU. (Wayfair), los impuestos digitales en América Latina (SAT, DIAN, SII), las tasas de recuperación de cobros fallidos y la retención neta efectiva entre Paddle Billing v2 y Stripe Billing.
Selecciona Paddle Billing (Merchant of Record) si eres un SaaS en fase de crecimiento guiado por producto (PLG) o bootstrapped con un ARR inferior a 5M $ que vende globalmente a consumidores o clientes B2B de autoservicio. Paddle absorbe el 100% de la recaudación y liquidación del IVA e impuestos indirectos en más de 50 países, blinda a tu empresa frente a los programas de supervisión de disputas de Visa y Mastercard, y elimina la necesidad de costosas gestorías fiscales internacionales y software de impuestos (ahorrando entre 50.000 $ y 120.000 $ anuales en costes fijos). Selecciona Stripe Billing (Pasarela de Pago y Motor de Facturación) si eres un SaaS con enfoque corporativo (Enterprise), dispones de equipo financiero y legal interno, requieres personalización total del checkout mediante Stripe Elements y Link, necesitas métodos de pago locales específicos (Pix, OXXO, ACH, BACS), o facturas más de 8M–10M $ en ARR donde la menor comisión por volumen de Stripe supera matemáticamente la tarifa plana del 5% de Paddle.
- 1. Fundamentos Legales: MoR vs Pasarela
- 2. Mecánica de Liquidación de Impuestos
- 3. Arquitectura de Checkout y Conversión
- 4. Fraude, Disputas y Contracargos
- 5. Suscripciones y Mitigación de Churn
- 6. Libro Mayor, Pagos y Margen de FX
- 7. Fórmulas Matemáticas de TCO y Retención
- 8. Matriz Comparativa Exhaustiva
- 9. Ventajas y Limitaciones Arquitectónicas
- 10. Veredicto y Árbol de Migración
- 11. Preguntas Frecuentes Técnicas (FAQ)
1. Fundamentos Legales y de Negocio: Revendedor MoR vs Pasarela de Pago
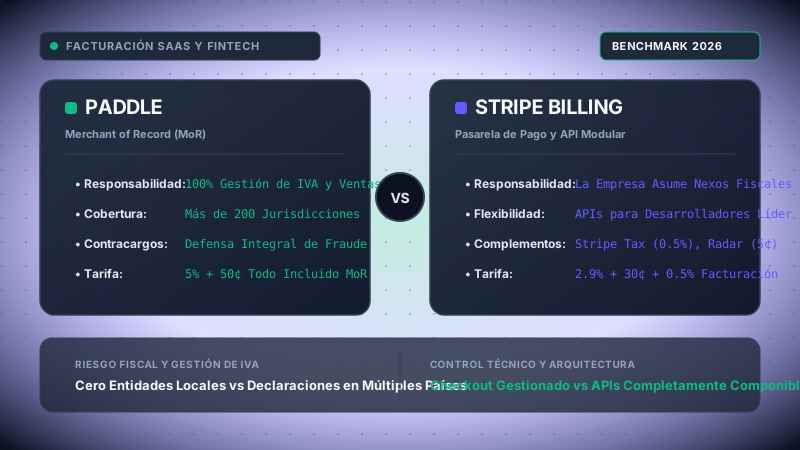
La divergencia más profunda entre Paddle y Stripe Billing no reside en sus SDKs ni en sus especificaciones REST, sino en la topología jurídica que sustenta la transacción comercial. Las compañías de software suelen tratarlas erróneamente como dos pasarelas intercambiables cuando, en realidad, pertenecen a categorías regulatorias y contractuales completamente distintas.
El Modelo de Revendedor / Merchant of Record (MoR): Paddle
Paddle opera formalmente bajo la figura jurídica de un revendedor autorizado y Merchant of Record (MoR). Cuando un usuario final contrata una suscripción a tu aplicación SaaS mediante Paddle, se produce una operación comercial en dos fases ejecutada de forma instantánea:
- Tu empresa de software vende la licencia digital a Paddle a precio mayorista (wholesale).
- Paddle revende de manera inmediata esa licencia digital al cliente final como comerciante legal ante la ley.
Este esquema tripartito transforma radicalmente la distribución de responsabilidades legales y financieras:
- Relación Contractual Directa: El contrato de compraventa del cliente final se firma con Paddle Payments Ltd (Reino Unido) o Paddle.com Inc (EE. UU.). El comprador acepta los Términos de Venta de Paddle junto con las condiciones de servicio de tu SaaS (EULA).
- Descriptor en el Extracto Bancario: El extracto de la tarjeta de crédito del cliente muestra
PADDLE.NET* TUSOFTWARE. Paddle es la entidad mercantil dada de alta ante Visa, Mastercard, American Express y Discover. - Responsabilidad Normativa de Tarjetas: Paddle asume íntegramente las exigencias del estándar de seguridad PCI-DSS. Las auditorías bancarias de adquisición, las sanciones por exceso de contracargos y los programas de monitorización de las marcas de tarjetas recaen de forma exclusiva sobre el balance societario de Paddle.
- Nexo Fiscal: Dado que Paddle es el comerciante que vende al consumidor final, el nexo tributario se genera sobre Paddle en cada estado, país y municipio donde opera.
El Modelo de Pasarela y Procesador de Pagos (PSP): Stripe
En contraste, Stripe funciona como un facilitador de pagos (PayFac), proveedor de servicios de pago (PSP) y proveedor de infraestructura de software. Cuando un usuario se suscribe a través de Stripe Billing:
- Comercio Directo y Contrato con el Cliente: Tu empresa es el Merchant of Record legal. Vendes de forma directa al cliente final. Stripe actúa meramente como el software mediador que transmite instrucciones financieras cifradas entre el banco emisor del comprador y tu cuenta bancaria de adquisición.
- Descriptor de Marca Propio: El comprador visualiza en su extracto bancario el nombre exacto de tu empresa o dominio (por ejemplo,
ACMESOFTWARE.ESoMISAAS* PLAN-PRO). - Alcance Pleno de Responsabilidad y PCI: Tu empresa asume el 100% del riesgo legal y regulatorio. Si el porcentaje de disputas de tus clientes supera los límites fijados por Visa o Mastercard, las penalizaciones económicas se dirigen directamente contra tu identificador de comercio (MID), exponiendo a tu sociedad mercantil al riesgo de inclusión en la lista negra MATCH (Member Alert to Control High-risk Merchants) o TMF.
- Generación Inmediata de Nexo Fiscal: Cada transacción procesada a través de Stripe crea obligaciones fiscales directamente para tu razón social. Aunque herramientas como Stripe Tax permiten calcular el porcentaje aplicable en el checkout, Stripe tiene prohibido legalmente presentar declaraciones tributarias o ingresar fondos en las haciendas públicas en tu nombre.
[Cliente Final] <=== Venta Legal (Factura e Impuesto) ===> [PADDLE (MoR)]
│ (Liquidación de Regalías Mayoristas)
▼
[Tu Empresa SaaS]
[ARQUITECTURA PASARELA / PSP DE STRIPE]
[Cliente Final] <=== Venta Directa (Contrato, Facturación y Nexo) ===> [Tu Empresa SaaS]
│ (Instrucciones de Pago vía API)
▼
[Rieles de Stripe] → [Cuenta Bancaria]
2. Mecánica de Liquidación de Impuestos: IVA OSS, Nexo Wayfair y América Latina
El mayor desafío operativo y financiero para un negocio de software en expansión reside en los impuestos indirectos sobre el consumo. Durante la última década, las agencias tributarias de todo el mundo han clausurado los vacíos legales para los servicios electrónicos, obligando a las empresas extranjeras a recaudar e ingresar impuestos locales con independencia de su presencia física.
Unión Europea: IVA de Servicios Digitales y Régimen de Ventanilla Única (OSS)
Bajo la Directiva 2006/112/CE de la Unión Europea y el paquete del IVA para el comercio electrónico, los servicios suministrados por vía electrónica a particulares (B2C) tributan en el lugar de consumo (el país donde reside el cliente). Los tipos estándar de IVA oscilan entre el 17% de Luxemburgo y el 27% de Hungría:
- La Carga B2C en Stripe: Para vender legalmente a consumidores europeos a través de Stripe, tu empresa debe darse de alta en el régimen de la Ventanilla Única (OSS o One-Stop Shop) o registrarse país por país en los 27 estados miembros. Si tu sociedad está radicada fuera de la UE (por ejemplo, en Estados Unidos, Reino Unido o América Latina), debes solicitar el régimen exterior de la Unión (non-Union OSS), rastrear los tipos aplicables a cada código postal europeo, presentar declaraciones trimestrales consolidadas e ingresar el IVA en Euros. El incumplimiento expone a la compañía a inspecciones tributarias retroactivas, recargos por demora y el bloqueo cautelar de cobros europeos.
- La Inversión del Sujeto Pasivo en Ventas B2B: Cuando vendes a una empresa comunitaria con NIF/IVA intracomunitario registrado, la operación tributa al 0% de IVA por inversión del sujeto pasivo (reverse charge). Esto exige que tu checkout consulte en tiempo real la API del sistema VIES (VAT Information Exchange System) de la Comisión Europea. Si el NIF es válido, la factura debe incorporar de forma obligatoria la mención legal: "Inversión del sujeto pasivo con arreglo al artículo 196 de la Directiva 2006/112/CE" junto a los números de IVA de ambas partes.
- La Solución con Paddle: Paddle posee identificadores fiscales activos en la UE. Durante el checkout, Paddle verifica la geolocalización IP, la dirección de facturación y el NIF VIES, aplica la exención o el tipo correcto, presenta la declaración trimestral OSS bajo su propio NIF intracomunitario e ingresa las cuotas en las haciendas europeas. Tu empresa recibe una liquidación por regalías mayoristas 100% exenta de IVA de consumo.
Estados Unidos: El Nexo Económico tras la Sentencia Wayfair
Históricamente, las empresas de software solo debían recaudar el impuesto sobre ventas (sales tax) en los estados donde contaban con presencia física (oficinas, trabajadores en nómina o servidores). La histórica sentencia del Tribunal Supremo de EE. UU. en South Dakota v. Wayfair, Inc. (2018) anuló dicho principio e implantó el nexo económico:
- Umbrales Estatales: La inmensa mayoría de los estados norteamericanos imponen la obligación de registro tributario en cuanto un vendedor remoto supera los 100.000 $ en ventas brutas anuales o alcanza las 200 transacciones independientes en un año natural (con excepciones de mayor volumen como California y Texas con 500.000 $, o Nueva York con 500.000 $ y 100 transacciones).
- El Mosaico Normativo del SaaS: A diferencia de las mercancías físicas, el tratamiento tributario del software en la nube es un laberinto en los 50 estados:
- Estados con SaaS Plenamente Gravado: Nueva York, Washington (bajo el impuesto B&O), Pensilvania, Massachusetts, Ohio, Connecticut, Rhode Island y Tennessee gravan el acceso al software en la nube como propiedad digital sujeta a impuestos.
- Tratamientos Parciales y Tasas Municipales: Texas aplica un régimen híbrido donde el SaaS tributa sobre el 80% del valor facturado (el 20% restante está legalmente exento). En Illinois, el SaaS está exento a nivel estatal, pero la Ciudad de Chicago aplica un impuesto del 9% (Chicago Personal Property Lease Transaction Tax) a cualquier software remoto utilizado por usuarios dentro de sus límites municipales.
- Estados Exentos: California, Florida, Nevada, Georgia y Virginia eximen actualmente el SaaS B2B puro alojado en la nube sin componentes descargables.
- La Limitación de Stripe: Stripe Tax calcula con precisión los porcentajes estatales y locales en el checkout. Sin embargo, Stripe no da de alta a tu sociedad en los departamentos tributarios estatales, no elabora declaraciones fiscales y no transfiere los fondos recaudados a las tesorerías públicas. Para cumplir la ley en Stripe, un equipo debe contratar herramientas de cálculo y reporte como Anrok, Avalara o TaxJar (entre 8.000 $ y 25.000 $/año) y contratar gestorías tributarias locales en EE. UU. que presenten entre 20 y 45 declaraciones mensuales o trimestrales, con un coste de 1.000 $ a 3.000 $ por estado al año.
- La Ventaja de Paddle: Paddle cuenta con nexo económico consolidado en los 50 estados de EE. UU. Todos los impuestos sobre ventas se recaudan y declaran bajo los identificadores fiscales de Paddle. Tu empresa tiene exactamente cero obligaciones tributarias estatales en EE. UU.
América Latina: La Oleada de Impuestos a los Servicios Digitales (IVA Digital)
Las administraciones tributarias de América Latina han promulgado normativas estrictas para gravar los servicios digitales prestados por empresas sin domicilio fiscal en la región:
- México (SAT): La Ley del IVA obliga a las plataformas digitales extranjeras a registrarse en el Registro Federal de Contribuyentes (RFC) y recaudar el 16% de IVA digital. Además, la normativa faculta a las autoridades mexicanas para ordenar a los proveedores de telecomunicaciones el bloqueo del tráfico IP hacia el dominio del SaaS en caso de incumplimiento tributario reiterado. Emitir comprobantes fiscales digitales compatibles requiere timbrado fiscal con un Proveedor Autorizado de Certificación (PAC).
- Colombia (DIAN): Aplica un 19% de IVA a los servicios electrónicos prestados desde el exterior, exigiendo registro directo ante la DIAN o sometimiento a retención bancaria.
- Chile (SII): Exige la recaudación del 19% de IVA digital mediante un régimen simplificado de tributación para proveedores extranjeros.
- Brasil: Posee uno de los entramados fiscales más complejos del planeta, combinando el impuesto municipal sobre servicios (ISS, entre el 2% y el 5%), las contribuciones federales PIS/COFINS y el Impuesto sobre Operaciones Financieras (IOF) que grava los pagos transfronterizos en divisas.
Impacto Económico: Gestión Fiscal Propia vs Tarifa del MoR
Tomemos como referencia un SaaS B2B con 3M $ de ARR, un 40% de facturación internacional y clientes en 30 estados de EE. UU. Operar con Stripe genera los siguientes costes asociados al cumplimiento tributario:
- API de Stripe Tax: 0,5% sobre las transacciones gravadas = 10.500 $/año
- Software de Automatización Tributaria (Anrok / Avalara): Suscripción base = 16.000 $/año
- Gestorías y CPAs Externos: 30 estados de EE. UU. + Ventanilla Única OSS en UE + Reino Unido + Canadá (promedio de 4 presentaciones/año @ 250 $/declaración) = 33.000 $/año
- Dedicación de Personal Contable Interno: 0,5 FTE de controller financiero senior = 65.000 $/año
- Coste Fijo Total de Cumplimiento Tributario en Stripe: 124.500 $ anuales
En Paddle, la tarifa plana del 5% absorbe la totalidad de estas responsabilidades, software y presentaciones. Si el diferencial de procesamiento entre ambas plataformas es inferior a 124.500 $, Paddle resulta matemáticamente más rentable antes de considerar el riesgo de sanciones tributarias.
3. Arquitectura de Checkout y Conversión: Paddle.js vs Stripe Elements y Link
Si bien la gestión fiscal favorece al modelo de Merchant of Record, los mecanismos de conversión en el checkout otorgan una ventaja considerable a la infraestructura para desarrolladores de Stripe. La tasa de conversión del flujo de pago condiciona de forma directa el coste de adquisición de clientes (CAC) y la monetización efectiva.
Paddle.js v2: Checkout Superpuesto (Overlay) y Componentes Inline
Paddle ofrece su experiencia de pago mediante la biblioteca Paddle.js, permitiendo dos modos fundamentales de integración:
- Checkout Overlay (Modal Superpuesto): Una ventana modal que se abre sobre la interfaz web de tu producto. Todo el proceso transcurre dentro de un iframe seguro servido desde los dominios de Paddle.
- Checkout Inline: Un contenedor embebido que se monta dentro del DOM de tu página de pago mediante un elemento contenedor.
import { initializePaddle } from '@paddle/paddle-js';
const paddle = await initializePaddle({
environment: 'production',
token: 'live_7a8b9c0d1e2f3a4b5c6d7e8f9a0',
eventCallback: (data) => {
if (data.name === 'checkout.completed') {
console.log('Suscripción confirmada:', data.data.transaction_id);
window.location.href = '/panel/onboarding';
}
}
});
paddle.Checkout.open({
settings: {
displayMode: 'inline',
frameTarget: 'paddle-checkout-container',
theme: 'light',
locale: 'es'
},
items: [{ priceId: 'pri_01h8v123456789abcdef', quantity: 1 }],
customer: { email: 'empresa@cliente-corp.es' }
});
La Concesión en Experiencia de Usuario de Paddle: Paddle.js exime a la empresa de cualquier carga normativa PCI-DSS porque los números de tarjeta se introducen dentro de un iframe aislado. Sin embargo, la personalización visual está limitada. No es posible alterar el orden de los campos del DOM, crear formularios multipaso completamente nativos ni eliminar las menciones legales a las condiciones de Paddle. Además, dado que Paddle es el comerciante legal, los compradores corporativos deben aceptar sus términos de venta, lo que puede causar extrañeza en clientes enterprise acostumbrados a contratar de tú a tú con el fabricante del software.
Stripe Elements y Link: La Referencia en Ingeniería de Conversión
La arquitectura de Stripe se fundamenta en Stripe Elements: componentes modulares y sin encabezado (headless) que se adaptan con precisión quirúrgica a las variables CSS de tu aplicación a través de la Appearance API:
import { loadStripe } from '@stripe/stripe-js';
const stripe = await loadStripe('pk_live_51HzABC...');
const elements = stripe.elements({
clientSecret: 'seti_1OabCdEfG_secret_xyz',
appearance: {
theme: 'stripe',
variables: {
colorPrimary: '#635BFF',
fontFamily: 'Outfit, sans-serif',
borderRadius: '8px'
}
}
});
const paymentElement = elements.create('payment', {
layout: 'tabs',
wallets: { applePay: 'auto', googlePay: 'auto' }
});
paymentElement.mount('#stripe-payment-container');
La Ventaja Competitiva de Link by Stripe: Link es la red global de pago acelerado en 1 clic de Stripe. Guarda de forma cifrada los métodos de pago y direcciones de decenas de millones de compradores que compran en cientos de miles de webs de la red Stripe. Al teclear el correo electrónico, Link reconoce al usuario de forma instantánea y envía un código SMS de 6 dígitos. Una vez validado, el cliente completa la suscripción en un único clic sin teclear los 16 dígitos de la tarjeta. En métricas de producción, Link incrementa la conversión del checkout entre un 7% y un 11% en usuarios recurrentes de la red.
Cobertura de Métodos de Pago Locales
La variedad de métodos locales tiene un impacto masivo en mercados clave:
- Brasil: Pix representa más del 70% de las transacciones electrónicas del país. Stripe integra Pix de forma nativa con confirmación por webhook en segundos. Paddle admite tarjetas y PayPal en Brasil, pero carece de cobro nativo mediante Pix, lo que genera una pérdida sustancial de clientes en la mayor economía de América Latina.
- Países Bajos: iDEAL aglutina más del 60% de los pagos online. Ambas plataformas lo soportan con solvencia.
- Alemania y Europa Central: El adeudo directo SEPA y las transferencias inmediatas gozan de mayor aceptación que las tarjetas de crédito. Ambas plataformas admiten SEPA, si bien Stripe ofrece una gestión más ágil del mandato electrónico.
- México: Los vales y pagos en efectivo en tiendas OXXO representan un porcentaje notable de las compras digitales. Stripe permite cobrar vía OXXO; Paddle no dispone de este método.
4. Defensa frente al Fraude, Contracargos y Disputas: Absorción vs Stripe Radar
En la facturación recurrente de software, una tasa descontrolada de contracargos constituye una amenaza de muerte corporativa. Las redes de tarjetas imponen programas de supervisión sancionadora que pueden cancelar de forma irrevocable la operativa bancaria de un negocio.
Límites Sancionadores de Visa (VDMP) y Mastercard (EDP)
Tanto Visa (mediante el Visa Dispute Monitoring Program - VDMP) como Mastercard (a través del Excessive Dispute Program - EDP) auditan mensualmente la relación entre disputas y transacciones:
- Nivel de Alerta (0,65% o 65 puntos básicos): La entidad adquirente emite advertencias formales y exige un plan de mitigación operativa.
- Nivel de Infracción Estándar (0,90% o 90 puntos básicos + 100 disputas/mes): Se imponen multas automáticas de 50 $ por cada contracargo adicional y auditorías obligatorias.
- Nivel Crítico de Infracción (1,50% a 2,0%): Si la situación no se resuelve en 90 días, el banco adquirente cancela la cuenta mercantil y registra a los administradores societarios en la base de datos MATCH / TMF (Terminated Merchant File). La inclusión en la lista MATCH veta a la empresa y a sus directivos para abrir nuevas cuentas de cobro con tarjetas durante un período de hasta 5 años.
El Escudo de Contracargos de Paddle: Agregación en la Cuenta del MoR
Al utilizar Paddle como Merchant of Record, tu empresa no opera con un identificador de comercio (MID) propio ante los bancos adquirentes. Las operaciones se procesan bajo los MIDs agregados de la propia plataforma de Paddle:
- Dilución de Picos de Disputas: Si tu SaaS sufre una oleada de ataques fraudulentos con tarjetas robadas o un problema puntual de atención al cliente que genera 50 contracargos en una semana, tu ratio no se calcula de forma aislada. Esas disputas se diluyen entre los miles de millones de dólares que Paddle procesa a nivel mundial.
- Cero Riesgo de Inclusión en MATCH: Tu razón social y sus fundadores jamás pueden ser incluidos en la lista negra MATCH/TMF porque no son los titulares formales del contrato adquirente.
- Gestión Integral de Alegaciones: El departamento especializado antifraude de Paddle recopila los registros de acceso, genera los dosieres de defensa y los remite a los emisores bancarios. Además, Paddle absorbe las comisiones de tramitación de disputas (ahorrándote los habituales 15 $ a 25 $ por disputa).
Stripe Radar y 3D Secure 2.0: Control Algorítmico Detallado
Stripe encomienda la seguridad a los ingenieros de software mediante Stripe Radar. Basado en modelos de aprendizaje automático entrenados con cientos de miles de millones de dólares en transacciones globales, Radar asigna a cada cobro una puntuación de riesgo en tiempo real de 0 a 99:
- Motor de Reglas Personalizadas (Radar for Fraud Teams): Permite programar reglas heurísticas adaptadas al modelo de negocio:
BLOQUEAR SI :risk_score: > 75
SOLICITAR 3DS SI :risk_score: > 40 Y :is_international:
BLOQUEAR SI :card_country: != :ip_country: Y :amount_in_usd: > 500
PERMITIR SI :email_domain: EN (@cliente-corporativo.com)
- 3D Secure 2.0 Dinámico (3DS2): Bajo la directiva europea PSD2 (SCA), las transacciones electrónicas exigen autenticación reforzada. Radar determina en milisegundos si una operación califica para exenciones de bajo riesgo (TRA). De ser así, se tramita mediante el Flujo Sin Fricción (Frictionless Flow), conservando la conversión inmediata sin solicitar códigos SMS al comprador.
- Stripe Chargeback Protection: Mediante un coste opcional del 0,4% por transacción, Stripe ofrece un programa de garantía donde cubre el importe disputado y anula la tasa de 15 $ en fraudes calificados con tarjetas no presentes.
5. Suscripciones y Mecánica de Dunning: Mitigación del Churn Involuntario
En los modelos de suscripción SaaS, la pérdida pasiva de clientes (churn involuntario) representa entre el 20% y el 40% de todas las cancelaciones. Este fenómeno se produce cuando clientes legítimos sufren cobros rechazados por caducidad de plásticos, límites de crédito temporales o bloqueos preventivos de la banca emisora.
Stripe Smart Retries vs Paddle Retain (ProfitWell)
Ambas soluciones aplican algoritmos avanzados para rescatar pagos recurrentes rechazados, si bien su enfoque arquitectónico difiere:
- Stripe Smart Retries: Stripe analiza historiales de reintentos en millones de comercios para predecir el milisegundo idóneo en el que volver a lanzar el cobro sobre una tarjeta fallida, sincronizándolo con los días de pago habituales (días 1 y 15 de cada mes) y las ventanas de mantenimiento de los bancos emisores. Stripe acredita una tasa media de recuperación del 38% en cobros fallidos. Adicionalmente, el Actualizador Automático de Cuentas (CAU) sincroniza de forma transparente las tarjetas renovadas o caducadas con Visa y Mastercard sin requerir la intervención del cliente.
- Paddle Retain (Tecnología ProfitWell): La integración de ProfitWell dotó a Paddle de una ventaja competitiva en retención. Paddle Retain combina reintentos algorítmicos con herramientas activas de comunicación: correos de recuperación personalizados enviados desde tu propio dominio, banners de aviso en el dashboard y flujos de retención condicionales que ofrecen pausas de cuenta antes de la cancelación definitiva.
Arquitectura de Sincronización y Webhooks
El mantenimiento del estado de las suscripciones exige listeners de webhooks idempotentes y seguros. A continuación, se compara la gestión de eventos en Node.js/TypeScript:
import express from 'express';
import Stripe from 'stripe';
const stripe = new Stripe(process.env.STRIPE_SECRET_KEY!);
const app = express();
app.post('/api/webhooks/stripe', express.raw({ type: 'application/json' }), (req, res) => {
const sig = req.headers['stripe-signature']!;
let event: Stripe.Event;
try {
event = stripe.webhooks.constructEvent(req.body, sig, process.env.STRIPE_WEBHOOK_SECRET!);
} catch (err: any) {
return res.status(400).send(`Error de firma de webhook: ${err.message}`);
}
switch (event.type) {
case 'invoice.payment_succeeded':
const invoice = event.data.object as Stripe.Invoice;
// Actualizar el acceso del cliente en la base de datos
syncPlanAccess(invoice.customer as string, invoice.lines.data);
break;
case 'invoice.payment_failed':
// Desplegar aviso de pago fallido dentro del panel SaaS
notifyPaymentFailure(event.data.object.customer);
break;
}
res.json({ received: true });
});
En Paddle Billing v2, los webhooks emplean validación de firma mediante HMAC o clave asimétrica. Eventos como subscription.activated y transaction.billed suministran las cuotas tributarias ya calculadas y el importe neto de regalías mayoristas, simplificando la lógica de backend.
6. Libro Mayor, Pagos y Margen de Tipo de Cambio (FX)
La mecánica con la que los fondos de clientes extranjeros aterrizan en tu cuenta bancaria presenta diferencias económicas cruciales entre un Merchant of Record y una pasarela de pago directa.
Márgenes de Divisas (FX) y Cuentas Bancarias Nativas
Cuando un suscriptor en Fráncfort paga 100 € por tu software, ¿cómo llega ese dinero a tu cuenta bancaria en dólares o euros?
- Márgenes de Conversión en Paddle: Paddle cobra a los usuarios en más de 40 divisas internacionales. No obstante, mantiene el saldo de tu cuenta en una única divisa base de liquidación (generalmente USD o EUR). Cuando se procesa una compra en otra moneda, Paddle convierte los fondos aplicando el tipo de cambio interbancario con un diferencial (spread) de entre el 1,5% y el 2,0%. Dicha conversión se ejecuta de forma automática en cada liquidación.
- Saldos Multimoneda Nativos en Stripe: Stripe permite operar con saldos independientes por cada divisa. Si dispones de cuentas bancarias en distintas monedas (por ejemplo, a través de cuentas multimoneda con bancos internacionales, Wise Business o Mercury), puedes asociar cuentas separadas en USD, EUR, GBP y CAD en Stripe. Cuando un cliente europeo paga 100 €, Stripe ingresa exactamente 100 € en tu cuenta en Euros con un 0% de recargo por cambio de divisa. Esta configuración elimina la erosión cambiaria, permitiendo financiar servidores en Europa o equipos remotos en moneda local sin sufrir comisiones de cambio.
Plazos de Transferencia y Fondos en Reserva (Rolling Reserves)
La liquidez es el oxígeno de cualquier empresa tecnológica. En este apartado, Stripe ofrece una ventaja determinante:
- Transferencias en Stripe: En Europa y Estados Unidos, Stripe liquida de forma estándar mediante transferencias continuas a 2 días hábiles (rolling 2-day payouts). Las transacciones del lunes se ingresan en tu banco el miércoles. Salvo que una cuenta muestre patrones anómalos de fraude, Stripe aplica un 0% de reservas retenidas en negocios SaaS estándar.
- Transferencias y Reservas en Paddle: Paddle transfiere fondos mediante calendarios fijos (quincenales o mensuales, habitualmente los días 1 y 15). Más relevante aún: al asumir el riesgo legal de los contracargos, Paddle impone con frecuencia una reserva retenida (rolling reserve) del 5% al 10% durante 90 a 180 días en cuentas nuevas o negocios con rápido crecimiento. Para una startup que escala de 20.000 $ a 100.000 $ de MRR, tener entre 10.000 $ y 18.000 $ inmovilizados puede condicionar gravemente el presupuesto de captación publicitaria o contratación.
7. Fórmulas Matemáticas de TCO y Retención Neta: Modelos a 1M $, 5M $ y 10M $ ARR
Para dilucidar el punto de equilibrio financiero entre Paddle y Stripe Billing, los analistas de FinOps deben formular una ecuación integral de Coste Total de Propiedad (TCO) que agregue comisiones de pasarela, recargos transfronterizos, software fiscal, gestorías tributarias y salarios contables.
Ecuación Matemática del TCO de Facturación SaaS
$$TCO_{Paddle} = ARR \times r_{paddle} + N_{tx} \times f_{fijo\_paddle} + ARR_{fx} \times r_{paddle\_fx}$$
Donde:
• $ARR$: Ingresos Recurrentes Anuales (Annual Recurring Revenue)
• $N_{tx}$: Número total de transacciones anuales ($ARR / AOV$)
• $r_{pasarela}$: Comisión base de Stripe (2,9% o 0,029 en EE. UU. / 1,5% en Europa)
• $f_{fijo}$: Tarifa fija por cobro en Stripe (0,30 $)
• $r_{billing}$: Tarifa de Stripe Billing (0,5% o 0,005)
• $r_{tax}$: Tarifa de Stripe Tax en operaciones gravadas (0,5% o 0,005)
• $r_{transfronterizo}$: Recargo por tarjeta internacional en Stripe (1,5% o 0,015)
• $r_{fx}$: Comisión por cambio de divisa en Stripe si se liquida en divisa única (1,0%)
• $C_{software\_tax}$: Licencia de software fiscal automatizado (Anrok / Avalara: 8.000–20.000 $/año)
• $C_{gestoria}$: Honorarios de gestoría para declaraciones en EE. UU. y UE (15.000–45.000 $/año)
• $C_{personal}$: Dedicación contable interna para auditoría fiscal (40.000–120.000 $/año)
• $r_{paddle}$: Tarifa de revendedor de Paddle (5,0% estándar; negociable al ~4,5% con escala)
• $f_{fijo\_paddle}$: Tarifa fija por transacción en Paddle (0,50 $)
• $r_{paddle\_fx}$: Margen por tipo de cambio en divisas extranjeras en Paddle (~1,75% o 0,0175)
Modelado Empírico de Escenarios y Retención de Ingresos
Evaluamos tres perfiles económicos de empresas SaaS asumiendo un 40% de volumen transfronterizo:
| Parámetro / Concepto de Coste | Perfil A: 1M $ ARR (Fase Temprana) | Perfil B: 5M $ ARR (Fase de Crecimiento) | Perfil C: 10M $ ARR (Scale-Up / Enterprise) |
|---|---|---|---|
| Hipótesis de Carga | 100 $/mes AOV • 10.000 tx/año • 40% Intl | 200 $/mes AOV • 25.000 tx/año • 40% Intl | 500 $/mes AOV • 20.000 tx/año • 35% Intl |
| Comisiones de Procesamiento Paddle | 50.000 $ (5%) + 5.000 $ (fijo) = 55.000 $ | 230.000 $ (4,6%) + 12.500 $ = 242.500 $ | 420.000 $ (4,2% neg.) + 10.000 $ = 430.000 $ |
| Margen Cambiario Paddle (1,75% en Intl) | 7.000 $ | 35.000 $ | 61.250 $ |
| Costes Fiscales y de Gestoría en Paddle | 0 $ (Absorbidos por el MoR) | 0 $ (Absorbidos por el MoR) | 0 $ (Absorbidos por el MoR) |
| TCO Anual Total en Paddle | 62.000 $ (6,20% efectivo) | 277.500 $ (5,55% efectivo) | 491.250 $ (4,91% efectivo) |
| Tarifa Base Pasarela Stripe (2,9% + 0,30 $) | 29.000 $ + 3.000 $ = 32.000 $ | 145.000 $ + 7.500 $ = 152.500 $ | 240.000 $ (2,4% neg.) + 6.000 $ = 246.000 $ |
| Stripe Billing (0,5%) + Tax (0,5%) | 5.000 $ + 5.000 $ = 10.000 $ | 25.000 $ + 25.000 $ = 50.000 $ | 40.000 $ (0,4%) + 50.000 $ = 90.000 $ |
| Recargo Transfronterizo Stripe (1,5%) | 6.000 $ | 30.000 $ | 52.500 $ |
| Software Fiscal (Anrok / TaxJar) | 8.000 $ | 18.000 $ | 24.000 $ |
| Gestoría Fiscal Externa (EE. UU. + UE) | 22.000 $ | 38.000 $ | 48.000 $ |
| Costes de Personal Contable Interno | 25.000 $ (0,3 FTE) | 75.000 $ (0,75 FTE) | 110.000 $ (1,0 FTE Senior) |
| TCO Anual Total en Stripe | 103.000 $ (10,30% efectivo) | 363.500 $ (7,27% efectivo) | 570.500 $ (5,71% efectivo) |
| Ventaja Económica Neta | Paddle ahorra 41.000 $/año | Paddle ahorra 86.000 $/año | Paddle ahorra 79.250 $/año* |
*Matiz Arquitectónico Crucial a partir de 10M $ de ARR: Aunque Paddle mantiene una ventaja contable numérica sobre los costes directos a 10M $ de facturación, la mayor conversión en checkout de Stripe mediante Link (que genera habitualmente un incremento del 2% al 4% sobre la facturación global, equivalente a 200.000 $–400.000 $ adicionales en ARR) sumada a la liquidación multimoneda sin recargo en tesorería inclina la balanza técnica de forma decisiva hacia Stripe Billing en grandes empresas.
8. Matriz Comparativa Exhaustiva
La siguiente tabla contrasta Paddle Billing y la suite de Stripe en 18 dimensiones clave:
| Dimensión de Infraestructura | Paddle Billing (v2) | Stripe Billing Stack | Plataforma Ganadora |
|---|---|---|---|
| Figura Jurídica Comercial | Merchant of Record (Revendedor Autorizado) | Proveedor de Servicios de Pago / Pasarela (PayFac) | Contextual |
| Gestión del IVA e Impuestos Globales | 100% Llave en Mano: Declara e ingresa en 50+ países | Solo Cálculo: La empresa debe darse de alta y declarar | Paddle (Cero Carga) |
| Alcance Normativo PCI-DSS | SAQ-A Mínimo / Delegado por completo en Paddle | SAQ-A / SAQ-A-EP (Requiere monitorización y CSP) | Paddle |
| Exposición a Sanciones de Tarjetas | Absorbido en los MIDs de Paddle; Cero riesgo MATCH/TMF | Riesgo directo sobre el MID propio; Peligro de MATCH | Paddle (Protección Total) |
| Coste por Gestión de Disputa | 0 $ (Asumido íntegramente por Paddle) | 15,00 $ por disputa recibida | Paddle |
| Flexibilidad Visual del Checkout | Modal superpuesto o iframe embebido restringido | Stripe Elements headless con control visual total | Stripe (Personalización) |
| Pago Acelerado en 1 Clic | No disponible (Requiere tecleo o Apple/Google Pay) | Link by Stripe: Autenticación SMS en red masiva | Stripe (+7-11% Conversión) |
| Rieles de Pago Locales | SEPA, iDEAL, PayPal, Tarjetas, Apple/Google Pay | 100+ Rieles: Pix, OXXO, Boleto, ACH, BACS, Klarna | Stripe (Amplitud Global) |
| Descriptor en Extracto Bancario | PADDLE.NET* TUSOFTWARE |
TUEMPRESA.COM (Claridad absoluta de marca) |
Stripe |
| Liquidación en Cuentas Multimoneda | Conversión a divisa base con recargo del 1,5%–2% | Cuentas bancarias nativas en EUR, USD, GBP al 0% FX | Stripe (Ahorro Cambiario) |
| Plazo de Liquidación Estándar | Ciclo fijo quincenal o mensual | Transferencias continuas a 2 días hábiles (Rolling 2-day) | Stripe (Mayor Liquidez) |
| Retención de Reservas (Rolling Reserves) | Aplica habitualmente el 5%–10% durante 90–180 días | 0% de reserva en cuentas SaaS normales | Stripe (Sin Fondos Bloqueados) |
| Herramienta de Detección de Fraude | Filtros heurísticos propietarios con revisión interna | Stripe Radar: Modelos ML y reglas programables | Stripe (Control Preciso) |
| Recuperación de Cobros (Dunning) | Paddle Retain (Algoritmos ProfitWell y avisos web) | Stripe Smart Retries (Reintentos ML + Card Updater) | Empate (Ambos Avanzados) |
| Portal de Autoservicio de Clientes | Página alojada para cancelación y actualización | Portal configurable generado mediante sesiones API | Stripe |
| Facturación por Consumo (Metered Usage) | Soportado en v2 vía API de eventos de transacción | Agregaciones avanzadas nativas (Suma, Máximo, Tramos) | Stripe (Gran Escala) |
| Integración con ERPs Corporativos | Conectores para Xero y QuickBooks vía webhooks | Integraciones certificadas: NetSuite, SAP, Salesforce | Stripe (Nivel Enterprise) |
| Estructura Tarifaria Pública Base | 5,0% + 0,50 $ todo incluido | 2,9% + 0,30 $ pasarela + 0,5% billing + 0,5% tax | Contextual (Según Volumen) |
9. Ventajas y Limitaciones Arquitectónicas
Paddle Billing
- Inmunidad ante el Nexo Fiscal: Elimina altas tributarias, liquidaciones periódicas y modelos de IVA en más de 50 países y los 50 estados de EE. UU.
- Cero Costes de Gestoría Internacional: Ahorra entre 40.000 $ y 120.000 $ anuales en asesores fiscales y suscripciones a software de tax compliance.
- Blindaje contra Sanciones Bancarias: Las disputas se diluyen en los MIDs de Paddle, impidiendo que los directivos entren en la lista MATCH.
- Herramientas de Retención Incluidas: Incorpora la tecnología de ProfitWell Retain para combatir el churn pasivo sin coste adicional.
- Alcance Mínimo de PCI DSS: El checkout en iframe delega toda la responsabilidad de seguridad en la infraestructura de Paddle.
- Inmovilización de Capital en Reservas: Las retenciones del 5% al 10% durante 180 días reducen la liquidez en etapas de rápido crecimiento.
- Restricciones de Interfaz: La ventana modal y el iframe impiden diseñar flujos de registro y pago 100% integrados y fluidos.
- Identidad de Revendedor Externo: El cargo bancario a nombre de
PADDLE.NET*genera consultas en compras corporativas de gran tamaño. - Menor Catálogo de Métodos Locales: Ausencia de métodos determinantes en economías emergentes como Pix en Brasil u OXXO en México.
- Margen por Cambio de Moneda: Aplica un sobrecoste del 1,5% al 2,0% al liquidar cobros en divisas distintas a la cuenta principal.
Stripe Billing Stack
- Conversión Excepcional con Link: El pago acelerado en 1 clic eleva la conversión entre un 7% y un 11% en usuarios de la red de Stripe.
- Libertad Absoluta de Diseño: Stripe Elements permite adaptar los formularios de pago al sistema visual corporativo al milímetro.
- Liquidez Inmediata a 48 Horas: Transferencias automáticas continuas a 2 días hábiles sin reservas retenidas en SaaS estándar.
- Tesorería Multimoneda al 0% FX: Liquidación directa de cobros en EUR, GBP y USD en cuentas bancarias nativas sin pérdida cambiaria.
- Amplitud Extrema de Métodos Locales: Soporte nativo para Pix, OXXO, Boleto, SEPA, iDEAL, ACH, BACS, Klarna y decenas de rieles.
- Conexión con ERPs Enterprise: Enlaces bidireccionales directos con NetSuite, SAP, Salesforce CPQ y Workday.
- Pesada Carga Tributaria Propia: Stripe Tax solo calcula el gravamen; la empresa debe gestionar altas y declaraciones en decenas de países.
- Vulnerabilidad ante la Lista MATCH: Superar un ratio de disputa del 0,90% acarreará sanciones severas y el peligro de veto bancario internacional.
- Altos Costes Ocultos en Asesoría: Obliga a contratar herramientas externas (Anrok/Avalara) y gestores contables (50k–150k $/año).
- Mantenimiento de Ingeniería Continuo: Requiere dedicar horas técnicas al soporte de webhooks, conciliaciones y certificaciones PCI SAQ-A.
10. Veredicto Arquitectónico y Árbol de Migración
Elegir entre Paddle y Stripe Billing no es un debate sobre qué plataforma es superior, sino un ejercicio de adecuación con la madurez societaria, el músculo técnico y la estrategia comercial de tu empresa.
Árbol Lógico de Decisión de Facturación
- Elige Paddle Billing si:
- Tu SaaS factura menos de 5M $ en ARR y vende mediante autoservicio a usuarios de todo el mundo.
- No cuentas con un departamento contable interno, abogados fiscalistas ni asesores en Estados Unidos y Europa.
- Deseas operar legalmente en la UE, Reino Unido y EE. UU. sin gestionar la Ventanilla Única OSS ni presentar declaraciones en 30 estados americanos.
- Tu tipología de software experimenta picos imprevistos de disputas y no puedes arriesgar tu empresa a ser incluida en la lista negra MATCH.
- Elige Stripe Billing si:
- Tu facturación supera los 8M–10M $ en ARR, donde las tarifas por volumen (de hasta el 2,2% + 0,10 $) superan con holgura los gastos de gestoría fiscal.
- Tu modelo comercial depende de exprimir cada decimal de conversión en el checkout mediante Link y formularios embebidos sin fricción.
- Requieres métodos de cobro locales estratégicos (como Pix en Brasil o adeudos ACH para contratos corporativos en EE. UU.).
- Gestionas cuentas bancarias en diversas divisas y quieres esquivar las comisiones por cambio de moneda.
- Vendes planes corporativos de alto ticket con contratos asistidos y sincronización con NetSuite o Salesforce CPQ.
Portabilidad de Suscripciones y Migración Segura entre Plataformas
Una inquietud recurrente de los directores técnicos es si adoptar Paddle implica quedar atrapado sin salida (vendor lock-in). La normativa PCI-DSS prohíbe terminantemente exportar números de tarjeta en archivos CSV no cifrados. No obstante, tanto Paddle como Stripe permiten la Transferencia Criptográfica Segura de Bóveda a Bóveda bajo estándar PCI DSS Nivel 1:
- Se tramita una solicitud formal de migración ante el departamento de cumplimiento de Paddle.
- Los ingenieros de seguridad de Paddle intercambian claves públicas PGP con el equipo de Stripe y transfieren los registros cifrados mediante un canal seguro SFTP.
- Stripe descifra las credenciales en su propia bóveda protegida y genera identificadores
pm_...(PaymentMethod) asociados a los correos de los clientes. - Tu equipo de desarrollo ejecuta un script de conciliación contra la API de Stripe Billing para crear los objetos
stripe.subscriptionsequivalentes con sus fechas de renovación originales.
11. Preguntas Frecuentes Técnicas (FAQ)
¿Puede un SaaS en producción migrar los tokens de tarjetas de crédito desde Paddle hacia Stripe sin exigir a los clientes volver a introducirlas?
Sí, pero requiere un protocolo asíncrono y seguro de migración de bóveda a bóveda bajo certificación PCI DSS Nivel 1. Dado que los números de tarjeta sin procesar (PAN) no pueden tocar servidores que no cumplan la normativa PCI, no es posible exportar archivos CSV con datos en texto plano. En su lugar, se solicita una transferencia formal entre bóvedas donde el equipo de seguridad de Paddle cifra los datos con la clave pública PGP de Stripe y los transfiere mediante SFTP seguro. Stripe almacena las tarjetas en su propia bóveda y genera los objetos Customer y PaymentMethod equivalentes. No obstante, la reconstrucción del estado de las suscripciones, calendarios de prorrateo y planes heredados debe coordinarse mediante scripts a medida contra la API de Stripe Billing.
¿Cómo afecta la sentencia judicial Wayfair de EE. UU. a un SaaS bootstrapped en Stripe frente a Paddle?
La sentencia del Tribunal Supremo South Dakota v. Wayfair (2018) autorizó a los estados de EE. UU. a exigir el cobro e ingreso del impuesto sobre ventas (sales tax) a vendedores remotos una vez superados ciertos umbrales de "nexo económico" (generalmente 100.000 $ en ventas brutas anuales o 200 transacciones individuales por estado). En Stripe, tu empresa es el Merchant of Record. Stripe Tax calcula el impuesto en el checkout, pero no presenta declaraciones ni transfiere fondos a las haciendas estatales. Debes registrarte de forma independiente en decenas de estados, presentar declaraciones periódicas y abonar tasas anuales, lo que exige servicios de gestoría fiscal o software especializado (Anrok/TaxJar). Con Paddle, al actuar como revendedor legal (MoR), el nexo fiscal recae sobre la entidad de Paddle; Paddle recauda, declara e ingresa los impuestos bajo sus propios identificadores fiscales estatales, liberando a tu empresa de toda obligación tributaria en EE. UU.
¿Por qué Paddle impone reservas retenidas (rolling reserves) y cómo afecta al flujo de caja del SaaS frente a Stripe?
Al operar como Merchant of Record, Paddle asume ante las redes de tarjetas (Visa, Mastercard, Amex) la responsabilidad legal total por reembolsos, fraude y sanciones por contracargos. Para mitigar este riesgo de contraparte multimillonario, Paddle impone con frecuencia una reserva retenida (rolling reserve) en cuentas nuevas o de rápido crecimiento, reteniendo entre el 5% y el 10% del volumen bruto transaccionado durante 90 a 180 días antes de liberarlo. Por el contrario, Stripe funciona como procesador de pagos donde el riesgo de contracargo lo asumes tú; por ello, las cuentas estándar de Stripe disfrutan de transferencias continuas a 2 días hábiles (rolling 2-day payouts) sin retención de reservas, proporcionando una liquidez operativa muy superior para startups que dependen de su propio flujo de caja.
¿Cómo se gestiona la exención fiscal B2B (inversión del sujeto pasivo en el IVA de la UE y certificados de reventa en EE. UU.) en Paddle frente a Stripe Tax?
En las transacciones de la Unión Europea y el Reino Unido, ambas plataformas validan en tiempo real los números de identificación fiscal empresarial (NIF/IVA) contra la API VIES de la Comisión Europea y las bases de HMRC. Cuando un comprador corporativo introduce un NIF válido en el checkout, se aplica de forma automática la inversión del sujeto pasivo (0% de IVA). En la factura de Stripe, se refleja el NIF de tu empresa y el del comprador, debiendo declarar la entrega intracomunitaria exenta en tus modelos tributarios nacionales. Paddle, en cambio, emite la factura con su propio NIF intracomunitario, absorbe la obligación de reporte y gestiona la declaración íntegramente. En Estados Unidos, Stripe Tax permite subir y validar certificados de exención a través del portal de clientes, mientras que Paddle gestiona las exenciones B2B automáticamente mediante la validación de dirección y datos societarios.
¿Cuál es la diferencia medible de tasa de conversión entre el checkout modal de Paddle y Stripe Elements con Link?
En entornos SaaS self-serve de gran volumen, los datos de producción muestran que Stripe Elements combinado con Link by Stripe ofrece entre un 4% y un 9% más de conversión en comparación con el modal superpuesto de Paddle. Este incremento se debe a tres pilares arquitectónicos: en primer lugar, Link rellena los datos de tarjeta y facturación en un solo clic mediante autenticación biométrica o SMS en decenas de millones de compradores de la red de Stripe; en segundo lugar, Stripe Elements se integra de forma 100% nativa en el DOM de la aplicación sin abrir ventanas modales de terceros; y en tercer lugar, el cliente nunca observa nombres de revendedores externos (como "Paddle.net* TuProducto" en su extracto bancario), lo que minimiza la fricción cognitiva y la desconfianza en el momento del pago.
Calcula comisiones bancarias, recargos transfronterizos, software fiscal internacional y retención neta en tiempo real.