
Remote vs Papaya Global: Plataformas EOR Corporativas (2026)
El despliegue de talento internacional en las organizaciones modernas ha alcanzado un nivel de madurez técnica y regulatoria sin precedentes. Para los Directores Financieros (CFOs), Directores de Recursos Humanos (CHROs) y Responsables de Asesoría Jurídica Corporativa que estructuran la contratación de profesionales transfronterizos en 2026, la comparativa entre Remote vs Papaya Global trasciende la elección de un simple software de recursos humanos: representa una decisión estratégica entre una infraestructura de Employer of Record (EOR) basada al 100% en entidades jurídicas propias frente a un sistema operativo de orquestación de nóminas corporativas respaldado por una red de agregación de socios locales (In-Country Partners o ICP) y rieles de pago FinTech regulados. Aunque ambas plataformas permiten contratar y pagar a empleados internacionales en múltiples divisas, sus modelos de titularidad jurídica, blindaje de propiedad intelectual, topología de tesorería y sincronización contable con ERPs divergen sustancialmente.
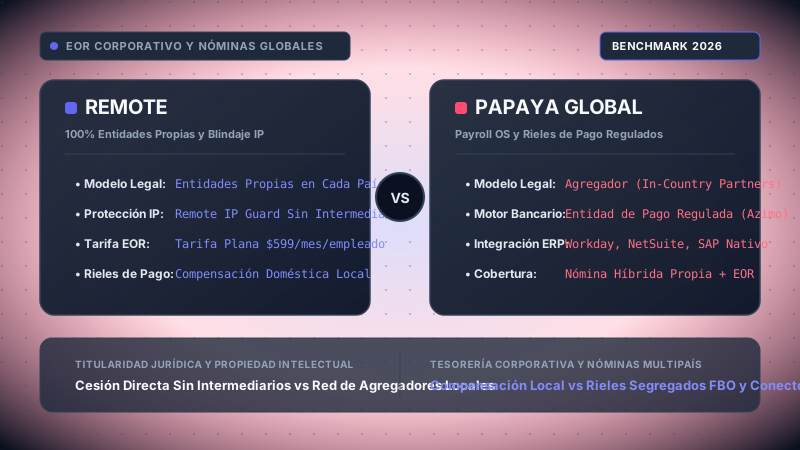
Nuestro laboratorio técnico de HR Tech y FinOps analizó contratos de trabajo y normativas laborales en 14 jurisdicciones soberanas (incluyendo Alemania, Reino Unido, Francia, España, Brasil, Japón y México), auditó la ejecución de nóminas en cámaras de compensación locales y cuentas fiduciarias FBO, evaluó la sincronización bidireccional del Libro Mayor (General Ledger) con Workday y NetSuite, verificó las cadenas de cesión de patentes y derechos de autor bajo estándares de derecho continental y anglosajón, y modeló el Coste Total de Propiedad (TCO) para plantillas globales de 100 empleados en horizontes de 12 y 36 meses.
Elija Remote si la máxima prioridad de su empresa es el blindaje absoluto de la propiedad intelectual, la titularidad contractual directa sin intermediarios locales, una estructura de precios fija y transparente (599 dólares al mes por empleado EOR sin costes de plataforma) y la contratación de desarrolladores, ingenieros o personal clave en los principales núcleos tecnológicos mundiales con soporte jurídico interno en cada país. Elija Papaya Global si su organización es una multinacional consolidada o mediana empresa en expansión que gestiona una plantilla global híbrida y compleja—combinando filiales propias que utilizan sistemas de nómina tradicionales (como ADP o nóminas locales) junto con necesidades de EOR en países secundarios y contratistas internacionales—y requiere centralizar la tesorería corporativa en un riel de pago FinTech regulado con cuentas FBO en J.P. Morgan, comisiones de divisa interbancarias reducidas e integración contable certificada con Workday o SAP S/4HANA.
Índice de Contenidos: Análisis Técnico y FinOps
- 1. Modelos Operativos de EOR: Entidades Propias vs Red de Agregadores
- 2. Blindaje de Propiedad Intelectual, Patentes y Secretos Comerciales
- 3. Orquestación de Nóminas Globales y Rieles de Pago Transfronterizos
- 4. Gestión de Contratistas y Prevención de la Falsa Autonomía
- 5. Topología de Integración con ERP y HCM Corporativos
- 6. Cumplimiento Estatutario Local en 7 Jurisdicciones Clave
- 7. Modelo Matemático de TCO y Dimensionamiento (100 Empleados)
- 8. Matriz Comparativa Exhaustiva Frente a Frente
- 9. Pros y Contras Arquitectónicos Detallados
- 10. Veredicto Arquitectónico y Árbol de Decisión Estratégica
- 11. Preguntas Frecuentes para Directores Técnicos y Financieros
1. Modelos Operativos de EOR: Entidades Propias al 100% de Remote vs Red de Socios Locales (ICP) de Papaya Global
La discrepancia arquitectónica más profunda entre Remote y Papaya Global reside en la estructura de sus entidades legales locales. Cuando una corporación contrata los servicios de un Employer of Record (EOR) para incorporar a un profesional en el extranjero, no está adquiriendo un mero software de gestión; está delegando la condición de empleador legal, la titularidad contractual y la responsabilidad fiscal patronal ante la administración tributaria y laboral del país de residencia del trabajador.
La Infraestructura Directa de Remote: Red de Entidades 100% Propias
Remote se fundó sobre la premisa de que externalizar la relación laboral jurídica en la contratación internacional introduce riesgos de cumplimiento inasumibles, sobrecostes opacos y falta de control operativo. Por ello, Remote adoptó una estrategia intensiva en capital: constituir, registrar y capitalizar filiales societarias propias en más de 80 jurisdicciones soberanas de todo el mundo—incluyendo Alemania, Reino Unido, Francia, Países Bajos, España, Brasil, México, Japón, India y Singapur.
En el modelo directo de Remote, la cadena de relación laboral se caracteriza por su total transparencia y ausencia de intermediarios:
- Titularidad Contractual Directa (Privity): La empresa cliente firma un contrato marco de servicios (Master Services Agreement o MSA) con Remote Technology, Inc. De forma simultánea, el trabajador internacional firma un contrato de trabajo estatutario, bilingüe y adaptado a la legislación local directamente con la filial propia correspondiente: Remote Technology Germany GmbH, Remote Technology UK Ltd. o Remote Brasil Tecnologia Ltda.. No interviene ninguna agencia de empleo externa, gestoría intermedia ni empresa de trabajo temporal subcontratada.
- Acuerdos de Nivel de Servicio (SLAs) Unificados: Todo el personal que atiende al empleado—desde el especialista en onboarding hasta el abogado laboralista interno y el contable que presenta las liquidaciones mensuales de IRPF o Seguridad Social—forma parte de la plantilla de Remote. Si un empleado plantea una duda sobre el cálculo de permisos de maternidad/paternidad o bajas médicas, la consulta se atiende internamente con tiempos de respuesta muy ágiles (generalmente inferiores a 4 horas).
- Aislamiento de Responsabilidad Corporativa: Ante una inspección de trabajo o un litigio laboral, la filial de Remote responde de forma directa respaldada por el balance corporativo global de la compañía. Se elimina por completo el riesgo de que una agencia local quiebre, sea sancionada o sufra un embargo judicial que congele el pago de salarios.
- Transparencia Absoluta sin Sobrecostes en Conceptos Estatutarios: Las cotizaciones a la Seguridad Social, seguros de accidentes obligatorios y aportaciones a planes de pensiones se trasladan al cliente a su coste público oficial exacto, sin recargos administrativos adicionales del 5% al 15% como los que aplican ciertos intermediarios locales.
El Modelo de Papaya Global: Orquestación con Socios Locales (In-Country Partners / ICP)
Papaya Global nació con una orientación centrada en la nómina corporativa multinacional. Al observar que las grandes empresas gestionan una red caótica y dispersa de gestorías y proveedores de nómina en decenas de países, Papaya diseñó Papaya OS como una plataforma unificada de orquestación. En lugar de asumir el elevadísimo coste de crear y mantener entidades físicas propias en cada país desde el primer momento, Papaya articuló una red de In-Country Partners (ICPs) homologados en más de 160 jurisdicciones.
Bajo este esquema de agregación, el socio local (ICP) es una empresa de servicios profesionales independiente, una asesoría laboral o una compañía de externalización de nóminas local. Papaya Global proporciona la capa de software, la interfaz de usuario corporativa, la automatización documental y los rieles bancarios regulados, pero el empleador legal que figura en el contrato de trabajo del empleado en la mayoría de países es el ICP regional.
Esta arquitectura ofrece una enorme rapidez para alcanzar una cobertura global de 160+ países, pero conlleva compromisos operativos y legales que todo Director Financiero debe sopesar:
- Latencia en la Cadena de Comunicación: Cuando surge una consulta compleja sobre retenciones de impuestos, liquidación de finiquitos o coberturas médicas, la consulta debe atravesar múltiples niveles:
Empleado → Plataforma Papaya OS → Customer Success Manager de Papaya → Gestor de Cuenta del ICP Local → Contable Laboral del ICP. Esta cadena escalonada suele retrasar la resolución de 48 horas a varios días hábiles. - Riesgo de Dependencia del Intermediario Local: Si un socio ICP en una región determinada atraviesa dificultades financieras, conflictos laborales o litigios societarios, los trabajadores de la empresa cliente pueden sufrir retrasos en el cobro de nóminas o quedar atrapados en disputas legales entre Papaya y el socio local sobre la responsabilidad contractual.
- Recargos y Costes Variables de Gestión: Al operar como unidades de negocio independientes, los socios locales suelen facturar suplementos por trámites administrativos adicionales, como la formalización de anexos contractuales, emisión de certificados de empresa o tramitación de despidos y finiquitos.
- Disparidad en la Experiencia del Empleado: Aunque la plataforma Papaya OS ofrece un diseño moderno, los procesos documentales locales, contratos físicos y portales de beneficios varían de forma notable entre un país y otro en función del socio local que gestione la relación laboral.
2. Blindaje de Propiedad Intelectual, Patentes y Secretos Comerciales: Remote IP Guard vs Cadena de Cesión Multinivel de Papaya Global
Para empresas tecnológicas, empresas de software como servicio (SaaS), compañías biotecnológicas y proyectos de inteligencia artificial, la contratación de talento internacional es ante todo una operación de propiedad intelectual. Cuando una empresa incorpora a un arquitecto de software en Berlín, a un investigador de machine learning en París o a un ingeniero de datos en Madrid, el activo de mayor valor patrimonial que se genera es el código fuente, la arquitectura de modelos y las invenciones patentables.
Sin embargo, el derecho internacional de la propiedad intelectual presenta importantes diferencias doctrinales. En los sistemas jurídicos anglosajones (Common Law), como el de Estados Unidos bajo la Copyright Act (17 U.S.C. § 101), la doctrina de "Work Made for Hire" atribuye automáticamente la titularidad inicial de la obra al empleador desde el instante de su creación. Por el contrario, en los sistemas jurídicos de derecho continental (vigentes en toda Europa continental, Latinoamérica y Japón), la doctrina de "Work Made for Hire" no existe.
En los ordenamientos continentales, los derechos de autor nacen siempre e indisolublemente en cabeza de la persona física que crea la obra:
- Derechos Morales Inalienables (Droit Moral): En legislaciones como la francesa (Code de la propriété intellectuelle, Art. L.121-1), la alemana (Urheberrechtsgesetz - UrhG § 29) o la española (Real Decreto Legislativo 1/1996 de Propiedad Intelectual), los derechos morales (paternidad de la obra, integridad e irrenunciabilidad) son intransferibles e inalienables. No pueden cederse contractualmente a la empresa empleadora; solo pueden neutralizarse mediante renuncias expresas y licencias de explotación económica exclusiva de alcance mundial y perpetuo.
- Leyes Estatutarias de Invenciones de Empleados: En Alemania, la Gesetz über Arbeitnehmererfindungen (ArbNErfG) regula estrictamente las invenciones realizadas durante la relación laboral. El trabajador debe comunicar por escrito cualquier invención patentable. Si la empresa reclama los derechos sobre la patente, el empleado tiene derecho estatutario obligatorio a una compensación económica separada vinculada al valor comercial de la patente. En Japón, el Artículo 35 de la Ley de Patentes reconoce el derecho estatutario del inventor a percibir una "remuneración razonable" (*soutou no tai-ka*).
Remote IP Guard: Cadena de Cesión Directa de Dos Niveles
Para mitigar cualquier riesgo de fuga de derechos o reclamación retrospectiva de patentes, Remote desarrolló su protocolo jurídico Remote IP Guard. Al poseer filiales propias en cada país, Remote articula una cadena de cesión directa y binaria que suprime cualquier intermediario externo:
[Trabajador / Creador] → (Nivel 1: Contrato Laboral Propio) → [Filial 100% de Remote] → (Nivel 2: MSA Directo) → [Empresa Cliente]
Mecánica Jurídica: En el primer nivel, el empleado suscribe un contrato laboral redactado específicamente según la normativa de propiedad intelectual del país, con protocolos de notificación de invenciones, cesión de explotación patrimonial exclusiva, renuncia irrevocable a derechos morales hasta el límite legal y cláusulas que estipulan que el salario base pactado retribuye íntegramente las invenciones laborales. En el segundo nivel, la filial de Remote cede el 100% de los derechos de manera directa e incondicional a la empresa matriz del cliente.
Como garantía adicional, Remote respalda Remote IP Guard con una indemnización económica sin límite de responsabilidad. Si un trabajador impugnara la validez de la cesión o reclamara derechos sobre el código desarrollado, Remote asume directamente la defensa judicial y los costes asociados.
El Modelo de Papaya Global: Cadena de Cesión Multinivel y Riesgo de Subcontratación
En la arquitectura basada en agregadores de Papaya Global, la cesión de la propiedad intelectual atraviesa obligatoriamente a un tercero ajeno a las partes principales:
[Trabajador] → (Nivel 1: Contrato Local) → [Socio Local ICP] → (Nivel 2: Contrato Marco ICP) → [Papaya Global Ltd.] → (Nivel 3: MSA) → [Empresa Cliente]
Puntos de Fricción: La titularidad jurídica depende de una cadena de tres niveles. La empresa cliente no solo debe verificar que el empleado cedió los derechos al socio local (ICP), sino también que el ICP los transmitió válidamente a Papaya Global, y que Papaya dispone de legitimación plena para transferirlos a la empresa cliente final.
Esta estructura de triple salto legal introduce vulnerabilidades que suelen aflorar durante procesos de auditoría jurídica (Due Diligence) en operaciones de compraventa corporativa (M&A) o salidas a bolsa (IPO):
- Riesgo Concursal del Socio Local: Si un socio ICP entra en concurso de acreedores o quiebra en su país de origen, los administradores concursales podrían intentar reclamar los derechos de propiedad intelectual generados por empleados de la sociedad concursada si la cesión no se perfeccionó con anterioridad a la declaración del concurso.
- Disparidad en las Plantillas Contractuales Locales: Aunque Papaya exige cláusulas contractuales estándar a su red de socios, los tribunales laborales locales aplican criterios estrictos de interpretación protectora. Si el contrato suscrito por el ICP omitió menciones formales exigidas por la legislación de patentes local (como en Alemania o Japón), la cesión podría considerarse incompleta.
- Exigencias de Inversores Institucionales: Los fondos de capital riesgo y adquirentes tecnológicos de primer nivel exigen cadenas de cesión de derechos (Chain of Title) sin fisuras. La presencia de intermediarios locales desconocidos suele requerir cartas de manifestación y garantías complementarias, lo que puede demorar el cierre de transacciones de inversión.
3. Orquestación de Nóminas Globales y Rieles de Pago Transfronterizos: Rieles Fintech Regulados de Papaya OS vs Cámaras de Compensación Domésticas de Remote
Una vez asegurada la relación contractual del empleado, el desafío operativo recurrente pasa a la gestión de tesorería y la dispersión de fondos transfronterizos. En la gestión tradicional de nóminas internacionales, las transferencias se procesaban mediante transferencias bancarias internacionales a través de la red SWIFT. Para los departamentos financieros corporativos, la red SWIFT resulta ineficiente: los fondos tardan entre 3 y 7 días hábiles en acreditarse, no existe trazabilidad en tiempo real y los bancos corresponsales aplican deducciones intermedias ("lifting fees") de 15 a 50 dólares por operación, provocando que el trabajador reciba un importe neto inferior al que figura en su nómina.
En 2026, Remote y Papaya Global solucionan esta problemática mediante arquitecturas bancarias y de tesorería radicalmente distintas.
Papaya Global: Entidad de Pago Regulada y Cuentas Fiduciarias Segregadas (FBO)
Papaya Global dio un paso estratégico decisivo en 2022 con la adquisición de la fintech de transferencias internacionales Azimo. Esta operación dotó a Papaya de licencias de Entidad de Pago Regulada otorgadas por la Financial Conduct Authority (FCA) del Reino Unido, pasaporte de servicios de pago en toda la Unión Europea bajo la supervisión del Banco Central Europeo (BCE) y registro como Money Services Business (MSB) ante la Financial Crimes Enforcement Network (FinCEN) de EE. UU.
Al operar como entidad financiera regulada, Papaya Global construyó un riel de pagos corporativo con características equiparables a las de un banco transfronterizo:
- Cuentas Fiduciarias Segregadas (FBO): Papaya mantiene cuentas en beneficio exclusivo de los clientes (cuentas For Benefit Of o FBO) en entidades de primer nivel como J.P. Morgan Chase y Citibank. Los fondos de nómina de los clientes nunca se mezclan con los recursos operativos propios de Papaya.
- Transferencia Única de Tesorería Consolidada: Un departamento financiero que deba pagar nóminas a 2.000 trabajadores en 35 países no necesita realizar 35 transferencias individuales en monedas locales. Transfiere un único importe consolidado en su moneda base (USD, EUR o GBP) a la cuenta fiduciaria central de Papaya.
- Conversión de Divisas a Tipos Interbancarios Mayoristas: Papaya ejecuta las operaciones de cambio de divisa en bloque a tipos mayoristas muy competitivos (con diferenciales habituales del 0,40% al 0,70%), evitando los recargos del 2% al 4% aplicados por la banca comercial tradicional.
- Inyección Directa en Cámaras de Compensación Locales: Mediante sus licencias de pago, Papaya deposita los fondos directamente en los sistemas de compensación doméstica (SEPA Instant en la Eurozona, Faster Payments en Reino Unido, PIX en Brasil o ACH en EE. UU.) sin transitar por bancos corresponsales SWIFT. Los empleados reciben el salario íntegro en cuestión de horas.
- Liquidación Automatizada de Impuestos Patronales: Papaya OS calcula y transfiere simultáneamente los tributos y cuotas a la Seguridad Social ante las haciendas públicas locales (como la Agencia Tributaria en España, HMRC en Reino Unido o URSSAF en Francia).
Remote: Cuentas Corporativas Locales y Liquidación por Cámaras Domésticas
Remote implementa un modelo bancario plenamente descentralizado. Dado que Remote posee filiales operativas en más de 80 países, cada una de estas filiales es titular de cuentas bancarias corporativas en entidades financieras de referencia en cada mercado nacional (como Barclays en Reino Unido, BNP Paribas en Francia, Deutsche Bank en Alemania, Banco Santander en España o Banco Itaú en Brasil).
Bajo este esquema:
- Liquidación Doméstica Directa: Remote abona los salarios a los trabajadores directamente desde sus cuentas corporativas locales utilizando los rieles de compensación nacional (BACS, SEPA, PIX, domiciliación bancaria). Esto también erradica las deducciones por comisiones de intermediación SWIFT.
- Cumplimiento Tributario como Agente Retenedor: Como la filial local de Remote está registrada ante la administración tributaria como empleador legal, las retenciones de IRPF y aportaciones a la Seguridad Social se ingresan con el CIF/NIF fiscal propio de la entidad de Remote.
- Plazos de Financiación de Nómina: Al apoyarse en los ciclos de la banca comercial local, las empresas clientes deben aprobar y fondear la nómina con una antelación de entre 3 y 5 días hábiles respecto al día de cobro local.
4. Gestión de Contratistas y Prevención de la Falsa Autonomía: Onboarding, Validación Fiscal y Transición a EOR
Aunque el modelo de Employer of Record (EOR) resuelve la contratación indefinida formal en el extranjero, las empresas tecnológicas y multinacionales suelen recurrir de manera intensiva a consultores externos, desarrolladores freelance y contratistas independientes para proyectos específicos. Sin embargo, en los últimos tres años, la presión regulatoria contra la "falsa autonomía" o laboralidad encubierta se ha intensificado notablemente en las principales economías mundiales.
Las inspecciones de trabajo y las agencias tributarias de todo el mundo están fiscalizando con rigor las relaciones mercantiles con profesionales independientes:
- España: La jurisprudencia consolidada del Tribunal Supremo y la Ley Rider (Ley 12/2021) han endurecido el control de la Inspección de Trabajo y Seguridad Social sobre los "falsos autónomos". Si un profesional factura más del 75% de sus ingresos a un único cliente, utiliza equipos informáticos de la empresa o cumple horarios y turnos impuestos, la relación se recalifica como laboral por cuenta ajena, exigiendo el ingreso retroactivo de cotizaciones a la Seguridad Social con recargos del 20% al 50% y sanciones administrativas.
- Reino Unido: Las normas sobre trabajo fuera de nómina (Off-Payroll Working Rules, conocidas como IR35) responsabilizan a las medianas y grandes empresas de determinar si un contratista opera "dentro" o "fuera" de IR35. En caso de dictamen erróneo, la empresa asume la deuda acumulada por retenciones fiscales de PAYE y cotizaciones patronales (Employer NICs).
- Alemania: El organismo de previsión social (*Deutsche Rentenversicherung*) persigue penal y administrativamente la falsa autonomía (*Scheinselbstständigkeit*) mediante procedimientos de determinación de estatus (*Statusfeststellungsverfahren* bajo el § 7a SGB IV), reclamando hasta cuatro años de cotizaciones retroactivas más intereses de demora.
- Estados Unidos: El Departamento de Trabajo (DOL) y el test de 20 factores del IRS aplican el principio de "realidad económica", evaluando el grado de control directivo, la exclusividad y la integración del trabajador en la operativa ordinaria de la compañía.
Gestión de Contratistas en Remote: Automatización Fiscal y Conversión en un Clic
Remote proporciona un módulo específico para gestionar contratistas internacionales en más de 180 países a un precio fijo de 29 dólares al mes por contratista (con un nivel básico autogestionado gratuito). Entre sus capacidades clave destacan:
- Contratos Mercantiles Localizados: Plantillas redactadas bajo el código de comercio y legislación mercantil de cada país, incorporando cláusulas blindadas de cesión de derechos de autor, secreto comercial y no exclusividad.
- Recopilación Automatizada de Modelos Fiscales: Remote solicita, valida y custodia digitalmente los formularios tributarios de EE. UU. (Forms W-8BEN para personas físicas extranjeras, W-8BEN-E para personas jurídicas y W-9 para residentes estadounidenses), validando los números de IVA intracomunitario en el censo VIES de la Unión Europea y los identificadores fiscales locales.
- Transición Inmediata de Contratista a Empleado EOR: Cuando un contratista se vuelve imprescindible o acumula indicios de laboralidad, Remote permite convertirlo en empleado laboral por cuenta ajena con un solo clic. Dado que los datos bancarios, identidad y documentación del profesional ya residen en la base de datos de Remote, se emite un contrato laboral estatutario mediante la filial local de Remote sin interrumpir su actividad ni requerir un nuevo proceso de verificación.
Gestión de Contratistas en Papaya Global: Scoring Algorítmico y Facturación Agregada
Papaya Global enfoca la gestión de contratistas desde la evaluación algorítmica del riesgo corporativo y la centralización de pagos:
- Motor de Cumplimiento (Compliance Engine): El contratista cumplimenta un cuestionario estructurado sobre grado de autonomía, dependencia económica y uso de herramientas. El motor calcula un índice de riesgo de 0 a 100, alertando al departamento de compras si la relación presenta riesgos de falsa autonomía antes de formalizar la orden de servicio.
- Asesoramiento Legal con el Socio Local (ICP): Si una contratación plantea dudas en un país complejo (como Francia, Brasil o Alemania), Papaya puede elevar la consulta al despacho laboralista del socio ICP en destino para evaluar medidas correctoras.
- Consolidación Masiva de Pagos: Las facturas emitidas por decenas de contratistas se integran en una única remesa de tesorería mensual, permitiendo abonar a contratistas de 50 países mediante una sola transferencia bancaria a través de sus rieles de pago regulados.
5. Topología de Integración con ERP y HCM Corporativos: Sincronización Contable con Workday, NetSuite, SAP y Cuentas de Libro Mayor
En organizaciones medianas y grandes corporaciones, las herramientas de empleo global no pueden actuar como silos administrativos desconectados. Los sistemas de gestión de capital humano (HCM)—como Workday, SAP SuccessFactors o BambooHR—constituyen la fuente única de la verdad para organigramas, bandas salariales y puestos directivos. De forma paralela, los sistemas contables y ERPs corporativos—como Oracle NetSuite, SAP S/4HANA o Workday Financials—exigen asientos de diario de Libro Mayor (General Ledger) rigurosamente balanceados para cerrar la contabilidad mensual.
El Reto Contable de la Nómina Multipaís
La contabilización de nóminas internacionales es un proceso complejo debido a las divergencias estructurales entre las legislaciones de cada país:
- En España, el asiento contable debe reflejar el salario bruto (cuenta 640), las aportaciones patronales a la Seguridad Social (cuenta 642), las retenciones del IRPF (cuenta 4751) y la cuota obrera retenida al trabajador (cuenta 476), saldando contra la cuenta de remuneraciones pendientes de pago (cuenta 465).
- En Alemania, las cargas sociales patronales se desglosan obligatoriamente en cuatro partidas independientes: seguro médico (Krankenversicherung), pensiones (Rentenversicherung), desempleo (Arbeitslosenversicherung) y cuidados de dependencia (Pflegeversicherung), además de las cuotas de accidentes laborales (Umlagen).
- En Brasil, la contabilización exige separar el salario bruto ordinario de los depósitos obligatorios en el fondo de indemnización por despido (FGTS), las aportaciones a la seguridad social (INSS Patronal), el seguro de accidentes (SAT/RAT) y las tasas del Sistema S.
Papaya OS: Motor de Homogeneización de Cuentas Contables y Divisas
El mayor activo arquitectónico de Papaya Global es su motor de normalización de Libro Mayor (General Ledger) integrado en Papaya OS. Diseñado específicamente para procesar las nóminas emitidas por múltiples gestorías y socios locales en todo el mundo, este motor destaca por:
- Estandarización del Plan Contable Corporativo: Papaya OS traduce automáticamente las partidas salariales y cuotas de impuestos de 160 países a la codificación de cuentas contables del cliente corporativo, admitiendo etiquetado multidimensional por centro de coste, departamento, filial, país y código de proyecto.
- Contabilización Automática de Diferencias de Cambio (FX Realizado): Al actuar como ejecutor regulado de las transferencias, Papaya conoce el tipo de cambio exacto aplicado en el instante de la liquidación, registrando de forma automática las diferencias de cambio (ganancias o pérdidas por divisa) en las cuentas contables de variación de moneda del ERP.
- Conectores Certificados con Workday y SAP: Mantiene integraciones directas homologadas que permiten sincronizar altas y bajas de personal e inyectar asientos contables sin necesidad de desarrollar capas intermedias de middleware o transferir ficheros planos por SFTP.
Remote: API REST y Estructura del Asiento de Diario Contable
Remote proporciona una API REST pública y conectores directos para Oracle NetSuite, Workday y QuickBooks. La arquitectura de Remote es muy limpia y orientada a desarrolladores, permitiendo consultar y sincronizar los datos de nómina en formato JSON con gran precisión.
A continuación se muestra un ejemplo real de la estructura JSON del asiento contable de Libro Mayor que emite la API de Remote tras finalizar una nómina en Alemania para integrarse en un ERP como NetSuite:
{
  "journal_entry_id": "je_rem_de_202611_04882",
  "subsidiary_id": "sub_germany_gmbh_01",
  "posting_date": "2026-11-30",
  "currency": "EUR",
  "exchange_rate_to_base_usd": 1.0850,
  "lines": [
    {
      "line_id": 1,
      "account_code": "640100",
      "account_name": "Sueldos y Salarios Brutos - Ingeniería I+D",
      "type": "DEBIT",
      "amount": 28500.00,
      "dimensions": {
        "department": "Infraestructura IA",
        "cost_center": "CC-DE-ENG-402",
        "location": "Berlín, Alemania"
      }
    },
    {
      "line_id": 2,
      "account_code": "642100",
      "account_name": "Seguridad Social Patronal - Pensiones (RV)",
      "type": "DEBIT",
      "amount": 2650.50,
      "dimensions": { "cost_center": "CC-DE-ENG-402" }
    },
    {
      "line_id": 3,
      "account_code": "642200",
      "account_name": "Seguridad Social Patronal - Seguro Médico y Dependencia",
      "type": "DEBIT",
      "amount": 2365.50,
      "dimensions": { "cost_center": "CC-DE-ENG-402" }
    },
    {
      "line_id": 4,
      "account_code": "629100",
      "account_name": "Tarifa SaaS EOR Remote",
      "type": "DEBIT",
      "amount": 1797.00,
      "memo": "3 empleados EOR @ $599/mes convertidos a EUR"
    },
    {
      "line_id": 5,
      "account_code": "465100",
      "account_name": "Cuenta Puente de Nóminas - Remote Tech GmbH",
      "type": "CREDIT",
      "amount": 35313.00,
      "memo": "Transferencia única de fondeo de nómina Alemania"
    }
  ],
  "status": "BALANCED",
  "total_debits": 35313.00,
  "total_credits": 35313.00
}
Arquitectura de Webhooks Criptográficos y Eventos en Tiempo Real
Tanto Remote como Papaya Global exponen sistemas de webhooks seguros que permiten automatizar acciones de IT y finanzas: aprovisionar credenciales en el proveedor de identidades (Okta o Microsoft Entra ID), ordenar el envío de portátiles o actualizar provisiones contables.
- Webhooks de Remote: Transmitidos mediante peticiones HTTPS POST firmadas con HMAC-SHA256 en la cabecera
X-Remote-Signature. Eventos principales:employment.status.changed,contract.amendment.executed,payroll.run.finalizedyexpense.approved. - Webhooks de Papaya: Firmados con hash en
X-Papaya-Hmac-SHA256. Eventos destacados:worker.lifecycle.activated,payroll.cycle.locked,payment.rail.clearedycontractor.invoice.reconciled.
6. Cumplimiento Estatutario Local y Beneficios Sociales en 7 Jurisdicciones Clave
La solvencia de una plataforma EOR no se demuestra en presentaciones comerciales, sino cuando debe enfrentarse a los convenios colectivos, calendarios de pagas extraordinarias y regímenes de despido de cada legislación soberana.
A continuación se analiza cómo ejecutan Remote y Papaya Global el cumplimiento laboral en siete de los principales polos de atracción de talento técnico mundial:
🇩🇪 Alemania: Protección contra el Despido, Cuatro Pilares Sociales y Betriebsrat
Alemania cuenta con un marco laboral garantista regulado por la Kündigungsschutzgesetz (KSchG). Las cargas sociales globales rondan el 40% del salario bruto (hasta topes estatutarios), divididas al 50% entre empresa y trabajador: seguro médico (GKV), pensiones (18,6% conjunto), desempleo (2,6%) y dependencia (4,0%), más las cuotas patronales de accidentes (Umlagen U1/U2/U3).
🇬🇧 Reino Unido: Auto-Enrollment en Pensiones, Employer NICs y RTI
Bajo la Pensions Act 2008, las empresas deben inscribir obligatoriamente a los empleados en un plan de pensiones corporativo (ej. NEST o The People's Pension), aportando como mínimo un 3% patronal sobre un 5% del empleado. Las empresas abonan asimismo un 13,8% en cotizaciones patronales (Class 1 Employer National Insurance Contributions - NICs) sobre ingresos que superen el umbral secundario (£175 semanales).
🇫🇷 Francia: Mutuelle Obligatoria, Prévoyance, URSSAF y Convenio Syntec
El derecho laboral francés (*Code du travail*) se estructura sobre convenios colectivos nacionales (*Conventions Collectives Nationales* - CCN). Los perfiles de software e ingeniería se encuadran en el Convenio Syntec. Las empresas deben financiar un seguro médico complementario obligatorio (*Mutuelle*, mínimo 50% patronal), seguro de invalidez y fallecimiento (*Prévoyance*, 1,50% obligatorio para directivos *cadres*) y cargas sociales patronales (URSSAF) que superan con frecuencia el 40% al 45% del salario bruto. Además, la jornada legal de 35 horas genera días de descanso compensatorio (RTT).
🇧🇷 Brasil: Régimen CLT, FGTS, Décimo Terceiro Salário y Terço de Férias
Brasil se rige por la Consolidação das Leis do Trabalho (CLT). Las obligaciones patronales incluyen: ingresar mensualmente el 8% del salario en el fondo de indemnización por despido (FGTS), cotizaciones a la seguridad social (*INSS Patronal* de hasta el 20% + RAT + Sistema S), abono obligatorio del 13.º salario (*Décimo Terceiro*) en noviembre y diciembre, gratificación constitucional de 1/3 sobre el periodo vacacional (*Terço Constitucional de Férias*) y tarjetas de transporte y alimentación (*Vale-Transporte* y *Vale-Refeição*).
🇯🇵 Japón: Shakai Hoken, Restricción Extrema de Despido (Art. 16) y Bonos
Los empleados en Japón deben inscribirse en el Seguro Social (Shakai Hoken: salud + pensiones *Kousei Nenkin*) y en el Seguro Laboral (*Roudou Hoken*). Las leyes sobre extinción de contrato son de las más restrictivas del mundo: según el Artículo 16 de la Ley de Contratos de Trabajo, cualquier despido que carezca de "motivos objetivamente razonables" y no resulte "socialmente adecuado" se declara judicialmente nulo por abuso de derecho, imposibilitando el despido disciplinario sin largos expedientes probatorios o elevados finiquitos pactados.
🇲🇽 México: Ley Federal del Trabajo, IMSS, Infonavit, Aguinaldo y Reforma REPSE
La Ley Federal del Trabajo (LFT) de México exige afiliar a los empleados al Instituto Mexicano del Seguro Social (IMSS), aportar un 5% al fondo de vivienda (Infonavit), pagar un Aguinaldo anual de al menos 15 días de salario antes del 20 de diciembre, abonar la Prima Vacacional del 25% y distribuir la Participación de los Trabajadores en las Utilidades (PTU), topada a 3 meses de salario. La reforma de subcontratación de 2021 prohibió la externalización de personal general, exigiendo el registro en el padrón REPSE.
🇸🇬 Singapur: Central Provident Fund (CPF), Tasa SDL y Employment Act
Singapur es el centro financiero y tecnológico de referencia para el sudeste asiático. Regulado por la Employment Act, exige realizar aportaciones mensuales obligatorias al Central Provident Fund (CPF) para ciudadanos y residentes permanentes (hasta un 17% de aportación patronal y un 20% del empleado, sujeto a topes salariales) y liquidar la tasa de desarrollo de capacidades (Skills Development Levy - SDL).
7. Modelo Matemático de TCO y Dimensionamiento Financiero: Caso Práctico para 100 Empleados en 12 Países
Al analizar económicamente los servicios de EOR y nómina global, limitarse a comparar las cuotas mensuales anunciadas en la web resulta engañoso para cualquier Director Financiero. Un análisis de Coste Total de Propiedad (TCO) riguroso debe integrar costes de licencia de plataforma, comisiones de gestión por empleado, recargos administrativos repercutidos por socios locales (ICP), diferenciales en el tipo de cambio de divisas (spreads de FX), coste de oportunidad del capital inmovilizado en depósitos de garantía y suplementos por modificaciones contractuales.
Parámetros del Escenario de Simulación y Fórmulas de Cálculo
Para realizar una modelización matemática realista, configuramos una empresa multinacional con una plantilla global de 100 trabajadores distribuida en 12 países:
- 30 Empleados en Modelo EOR: Repartidos en 6 países donde la compañía carece de entidad jurídica propia: 5 en Alemania, 5 en Reino Unido, 5 en Brasil, 5 en Japón, 5 en España y 5 en Canadá. Salario bruto medio: 95.000 dólares anuales por empleado (Masa salarial bruta anual EOR: 2.850.000 dólares).
- 70 Empleados en Nómina Propia (Global Payroll): Ubicados en 6 países donde la corporación ya dispone de filiales constituidas: 20 en EE. UU., 15 en Reino Unido, 15 en Francia, 10 en Alemania, 5 en Países Bajos y 5 en Australia. Salario bruto medio: 110.000 dólares anuales (Masa salarial bruta nómina directa: 7.700.000 dólares).
El Coste Total de Propiedad anual (TCO) se define mediante las siguientes ecuaciones matemáticas:
TCO_Remote = Σ(Tarifa_EOR × N_EOR) + Σ(Tarifa_GP × N_GP) + (Volumen_FX × Spread_FX_Rem) + (Deposito_Rem × Tasa_Coste_Capital) + Suplementos_Rem
TCO_Papaya = Base_Plataforma + Σ((Tarifa_EOR_Pap + Recargo_ICP) × N_EOR) + Σ(Tarifa_GP_Pap × N_GP) + (Transacciones × Tasa_Riel) + (Volumen_FX × Spread_FX_Pap) + (Deposito_Pap × Tasa_Coste_Capital) + Suplementos_Pap
Desglose Financiero Comparativo (Horizonte Anual)
Umbral de Amortización: ¿Cuándo Conviene Constituir una Filial Propia?
Una cuestión recurrente en los comités de dirección es determinar en qué momento el volumen de trabajadores contratados mediante EOR justifica financieramente constituir una sociedad filial directa en ese país.
La creación de una filial mercantil en el extranjero conlleva costes estructurales fijos:
- Costes de Constitución Notarial y Mercantil: Escrituras públicas, registros mercantiles, asesoramiento fiscal internacional y obtención de CIF/NIF (entre 8.000 y 25.000 dólares iniciales).
- Mantenimiento Contable y Auditoría Anual: Cierre de cuentas anuales, auditoría estatutaria obligatoria, precios de transferencia e impuesto de sociedades (entre 20.000 y 45.000 dólares anuales).
- Administrador Residente Local: En mercados como Irlanda, Singapur, Australia o Japón, se exige obligatoriamente designar a un consejero o administrador residente local (entre 8.000 y 18.000 dólares al año).
- Licenciamiento de Software Laboral y Gestoría: Programa de nómina local y asesoría laboral recurrente (entre 5.000 y 12.000 dólares anuales).
La suma de estos conceptos fija un coste de mantenimiento anual mínimo de 45.000 a 75.000 dólares anuales por filial, con independencia de si la sociedad cuenta con 2 empleados o con 25.
Con la tarifa plana de Remote de 599 dólares al mes (7.188 dólares anuales por trabajador), el punto de amortización económico se sitúa entre 12 y 16 empleados a tiempo completo en un mismo país (7.188 $ × 12 = 86.256 $/año). Por debajo de 12 empleados, el modelo EOR resulta sustancialmente más económico, ágil y exento de riesgos societarios. Por encima de 16 empleados, constituir una filial jurídica propia y migrar a los trabajadores a un software de nómina directa (a 35 dólares/mes con Remote o 25 dólares/mes con Papaya) genera un ahorro operativo neto recurrente muy significativo.
8. Matriz Comparativa Exhaustiva Frente a Frente (16 Dimensiones Corporativas)
La siguiente matriz resume la comparativa técnica, operativa y financiera entre Remote y Papaya Global a lo largo de 16 dimensiones corporativas:
9. Pros y Contras Arquitectónicos Detallados: Remote vs Papaya Global
Remote: Perfil Arquitectónico
- Entidades 100% Propias: La titularidad jurídica directa en más de 80 países elimina los riesgos asociados a intermediarios locales y quiebras de subcontratas.
- Blindaje de IP con Remote IP Guard: Cesión directa de derechos en dos niveles con indemnización ilimitada ante contingencias laborales o de patentes.
- Tarifas Fijas y Predecibles: Tarifa plana de 599 $/mes por empleado EOR sin cuotas base mensuales ni suplementos ocultos por modificaciones contractuales.
- Atención Jurídica Directa: Abogados laboralistas y contables propios en plantilla en cada país para resolver consultas en menos de 4 horas.
- Conversión de Contratistas Inmediata: Paso de freelance a trabajador laboral en nómina en un solo clic conservando todo el histórico.
- Menor Número de Países en EOR: 80+ países con filial propia frente a los 160+ cubiertos por el modelo de socios de Papaya.
- Menos Orientado a la Agregación de Proveedores Externos: Concebido para operar sobre su propia infraestructura; menor especialización en unificar gestorías locales previas del cliente.
- Mayor Antelación en el Fondeo de Nóminas: Los rieles bancarios comerciales locales exigen transferir los fondos entre 3 y 5 días antes del cobro.
Papaya Global: Perfil Arquitectónico
- Rieles de Pago FinTech Regulados: Licencia de Entidad de Pago (FCA, BCE) con cuentas segregadas FBO en J.P. Morgan Chase y pagos directos.
- Orquestación Universal de Nómina: Papaya OS consolida gestorías locales dispares, filiales propias, EORs y contratistas en una sola interfaz.
- Integración ERP de Alto Nivel: Potente motor de Libro Mayor contable con conectores certificados para Workday, SAP S/4HANA y NetSuite.
- Diferenciales de Cambio Mayoristas (FX): Spreads muy ajustados (0,40% a 0,70%) para transferencias masivas de millones de dólares.
- Cobertura Global Extensa: Servicios de nómina y EOR en más de 160 países a través de su red de partners.
- Dependencia de Socios Locales (ICP): La intervención de agencias externas puede ralentizar la resolución de incidencias laborales y fragmentar la titularidad jurídica.
- Costes Más Difíciles de Predecir: Licencia base de software (1.500 $/mes) más recargos de los ICPs por modificaciones contractuales o trámites de despido.
- Mayor Retención de Capital Circulante: Los socios locales suelen exigir depósitos de fianza de 2 a 3 meses de salario bruto.
10. Veredicto Arquitectónico Final y Árbol de Decisión Estratégica
La elección entre Remote y Papaya Global debe fundamentarse en la madurez organizativa, la composición de la plantilla y el tipo de activos que custodia la empresa:
Marco de Decisión para Directores de Sistemas y Finanzas
Su organización es una empresa tecnológica en fase de escalado, un laboratorio de inteligencia artificial o una compañía de software donde el código fuente, la titularidad de patentes y la inexistencia de intermediarios constituyen el activo estratégico central. Necesita una relación jurídica directa con el empleador de record, asesoría legal interna rápida, precios predecibles sin costes de software fijos mensuales y ausencia total de márgenes añadidos sobre las cotizaciones oficiales.
Su compañía es una corporación multinacional consolidada (de 500 a más de 50.000 empleados) que gestiona una estructura laboral global híbrida—con múltiples filiales societarias propias operando con nóminas tradicionales (como ADP o software local) junto a trabajadores bajo EOR en mercados secundarios y contratistas—. Su dirección de tesorería exige unificar los pagos masivos en una Entidad de Pago Regulada con cuentas FBO en J.P. Morgan, diferenciales cambiarios interbancarios reducidos e integración directa certificada con Workday o SAP S/4HANA.
11. Preguntas Frecuentes para Arquitectos de Sistemas y Directores Financieros
A continuación se detallan las respuestas técnicas a cinco de las cuestiones más complejas planteadas habitualmente por directores de sistemas y responsables jurídicos corporativos:
Q1: ¿En qué se diferencian Remote y Papaya Global en la gestión de derechos morales y compensación estatutaria por invenciones laborales?
Remote utiliza su marco exclusivo Remote IP Guard mediante filiales locales 100% propias. En jurisdicciones de derecho continental donde los derechos morales son legalmente inalienables e intransferibles (como Francia según el Artículo L.121-1 del Código de la Propiedad Intelectual o Alemania según la UrhG § 29), Remote incorpora renuncias perpetuas, irrevocables y mundiales junto con licencias de explotación económica exclusiva. Para las leyes estatutarias de invenciones de empleados (como la Arbeitnehmererfindergesetz en Alemania o el Artículo 35 de la Ley de Patentes en Japón), Remote indemniza contractualmente al cliente contra reclamaciones de compensación secundaria pre-facturando una remuneración estatutaria razonable dentro del salario bruto. Papaya Global depende de contratos de cesión firmados con sus socios locales (ICP). Aunque el contrato marco (MSA) de Papaya garantiza la cesión total, la titularidad jurídica pasa por tres niveles (Trabajador → ICP local → Papaya Global → Cliente), lo que introduce riesgo de insolvencia del intermediario y discrepancias según la redacción del socio local.
Q2: ¿Qué infraestructura bancaria utiliza Papaya Global para abonar nóminas internacionales sin deducciones de intermediarios SWIFT?
Tras la adquisición de Azimo, Papaya Global opera como una Entidad de Pago regulada por la Financial Conduct Authority (FCA) del Reino Unido y con pasaporte financiero en la Unión Europea bajo el Banco Central Europeo, además de estar registrada como Money Services Business (MSB) ante FinCEN en EE. UU. Papaya mantiene cuentas fiduciarias segregadas (cuentas FBO / For Benefit Of) en bancos de primer nivel como J.P. Morgan Chase y Citibank. Los clientes transfieren los fondos en su moneda base (USD, EUR, GBP) y Papaya canaliza los pagos directamente a las cámaras de compensación locales (SEPA Instant, BACS, Faster Payments, PIX, ACH) en lugar de enviar transferencias internacionales SWIFT. Esto garantiza que el trabajador reciba el importe neto exacto de su nómina sin deducciones bancarias de 15 a 50 dólares por gastos de corresponsalía.
Q3: ¿Permiten Remote y Papaya Global gestionar retribuciones en acciones (stock options, RSUs y phantom stock) en el extranjero?
Ambas plataformas admiten incentivos de capital, pero su ejecución técnica difiere. Remote ofrece un módulo nativo de gestión de acciones para trabajadores EOR que automatiza las retenciones fiscales locales, declaraciones tributarias y cotizaciones sociales al ejercitar opciones o consolidar RSUs en más de 80 países a través de sus entidades propias. Al ser el empleador legal directo, Remote calcula y liquida las cargas patronales asociadas a las ganancias de capital en cada país. Papaya Global gestiona los calendarios de devengo y calcula las retenciones fiscales transfronterizas mediante su Global Equity Module en Papaya OS, pero delega la liquidación y el ingreso tributario final ante las haciendas públicas locales en su red de socios ICP.
Q4: ¿Cómo gestionan ambas plataformas los asientos de diario en el ERP contable y cómo concilian las diferencias de cambio de divisa (FX)?
Papaya Global destaca en la sincronización de asientos de Libro Mayor (General Ledger) para ERPs corporativos de primer nivel (Workday, SAP S/4HANA, NetSuite, Oracle Fusion). Papaya OS unifica los datos de nómina de diferentes países en una estructura de cuentas estandarizada y balanceada entre débitos (salarios brutos, cuotas patronales de seguridad social, pensiones) y créditos (cuentas puente, nóminas a pagar y retenciones tributarias). Al actuar como riel de pago regulado, Papaya registra el tipo de cambio exacto al ejecutar la transferencia y contabiliza las pérdidas o ganancias por tipo de cambio directamente en las cuentas de variación de divisas del ERP. Remote proporciona APIs REST y conectores para NetSuite, Workday y QuickBooks que generan asientos de diario a nivel de filial local, pero la revalorización multidivisa entre múltiples países suele requerir reglas de ajuste adicionales en el ERP central.
Q5: ¿En qué momento resulta matemáticamente rentable constituir una filial legal propia frente a mantener un servicio de EOR?
El umbral financiero de amortización para pasar de un modelo EOR a una filial jurídica propia se sitúa entre 12 y 16 empleados a tiempo completo dentro de un mismo país. Con menos de 12 trabajadores, los costes fijos de constitución (8.000 a 25.000 dólares iniciales), auditorías contables anuales, declaraciones tributarias societarias (15.000 a 40.000 dólares anuales), administradores residentes y software de nómina local superan con creces el coste del EOR (7.188 dólares al año por empleado con Remote a tarifa de 599 dólares/mes). A partir de 18 o 20 empleados, el gasto acumulado en EOR (130.000 a 150.000+ dólares anuales) supera los costes operativos de mantener una sociedad propia (45.000 a 70.000 dólares anuales), haciendo aconsejable la transición societaria.
Guías Técnicas y Comparativas FinOps Relacionadas
Deel vs Remote vs Rippling (2026): Plataformas de Nómina Global y EOR
Compare redes de entidades propias, gestión de contratistas, provisión de equipos de IT y suites HCM.
Leer ComparativaGusto vs QuickBooks Payroll: Comparativa para Empresas Medianas
Analice cobertura contra sanciones fiscales, gestión de beneficios, velocidad de liquidación y sincronización.
Leer ComparativaRamp vs Brex (2026): Tarjetas de Empresa y Gestión de Gastos
Evalúe tarjetas inteligentes programables, conciliación automática de gastos y sincronización con el ERP.
Leer Comparativa